Domande
Comprare all'estero, con chiarezza.
Le domande che i nostri clienti pongono più spesso sull'acquisto a Dubai, in Grecia e negli Stati Uniti — con risposte chiare.
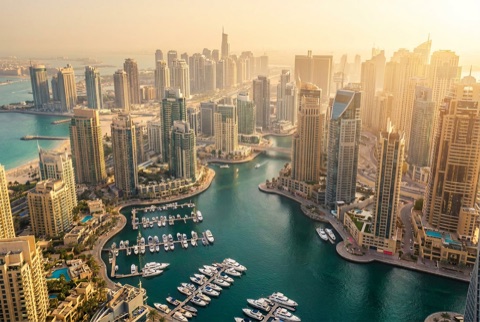
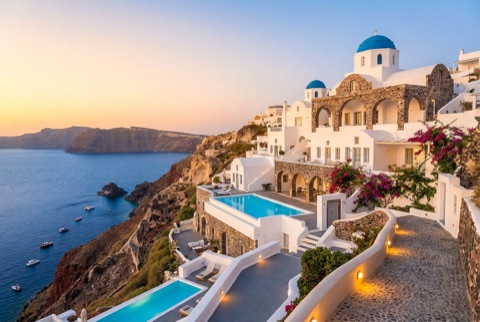
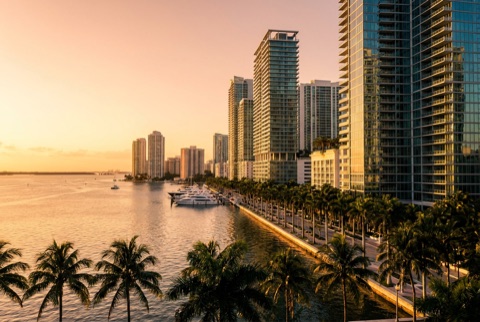
Sì. Dalla storica Legge sulla Proprietà Freehold di Dubai (Legge n. 7 del 2002), i cittadini stranieri di qualsiasi nazionalità possono acquistare, possedere, vendere e trasmettere immobili nelle zone freehold designate di Dubai. Non è necessario essere residenti negli Emirati Arabi Uniti, non serve uno sponsor o un socio locale e non vi è alcun obbligo di risiedere nel Paese per detenere la proprietà. La proprietà viene registrata direttamente a vostro nome presso il Dubai Land Department (DLD), e il titolo di proprietà (title deed) viene rilasciato a voi come unico proprietario legale.
Gli acquirenti stranieri godono dello stesso quadro di acquisto e degli stessi costi principali dei cittadini emiratini e del GCC: non viene applicata alcuna sovrattassa o imposta di trasferimento aggiuntiva per il semplice fatto di essere un investitore estero. Non esiste inoltre alcun limite al numero di immobili che uno straniero può possedere, né un prezzo minimo di acquisto imposto dal governo (sebbene gli istituti di credito e il programma Golden Visa abbiano proprie soglie, che trattiamo separatamente).
L'unica restrizione significativa è di natura geografica anziché personale: la proprietà freehold per gli stranieri è limitata alle zone freehold designate di Dubai, che oggi comprendono oltre sessanta comunità e includono praticamente tutta la costa di pregio e i distretti d'investimento. I quartieri centrali più antichi che si trovano al di fuori di queste zone sono riservati ai cittadini emiratini e del GCC. In pratica, quasi ogni immobile che un acquirente internazionale prenderebbe realisticamente in considerazione — da un appartamento nella Marina a una villa a Palm Jumeirah — rientra comodamente nel territorio freehold.
La proprietà freehold vi conferisce il titolo completo e a tempo indeterminato sia sull'immobile sia sul terreno su cui sorge. Potete venderlo sul libero mercato quando desiderate, ipotecarlo, ristrutturarlo nel rispetto delle regole della comunità e lasciarlo in eredità ai vostri eredi — il tutto senza bisogno del permesso di un proprietario o di un'autorità superiore, e senza alcun canone di locazione del terreno. È questa la forma di proprietà che ha reso Dubai così attraente per gli investitori internazionali, e viene registrata direttamente presso il Dubai Land Department a vostro nome.
Il leasehold, al contrario, concede il diritto di utilizzare un immobile per un periodo determinato — tipicamente fino a 99 anni — al termine del quale la proprietà ritorna al titolare freehold sottostante. Gli accordi di leasehold esistono principalmente nei distretti centrali e più antichi di Dubai che non sono designati per la proprietà freehold degli stranieri, come alcune parti di Deira, Bur Dubai e il quartiere originario di Jumeirah. Per un acquirente internazionale focalizzato sulla sicurezza a lungo termine e sul valore di rivendita, il freehold è quasi sempre la scelta preferibile.
Gli stranieri possono acquistare in freehold in oltre sessanta comunità designate. Queste includono l'intera costa di pregio e i distretti a cui la maggior parte degli investitori tiene: Dubai Marina, Palm Jumeirah, Downtown Dubai, Business Bay, Bluewaters Island, Emaar Beachfront, Dubai Creek Harbour, Jumeirah Beach Residence (JBR) e Dubai Hills Estate, tra molti altri. Un utile punto di confusione da chiarire: il distretto originario di Jumeirah, a bassa densità, è in gran parte leasehold per gli stranieri, mentre la JBR dal nome simile, Jumeirah Lake Towers, Jumeirah Village Circle e Jumeirah Islands sono tutte interamente freehold.
Il costo più elevato in assoluto oltre al prezzo di acquisto è la commissione di trasferimento del Dubai Land Department (DLD), pari al 4% del valore dell'immobile. Sebbene la legge la ripartisca nominalmente al 2% a carico dell'acquirente e al 2% a carico del venditore, nella prassi di mercato l'acquirente paga quasi sempre l'intero 4%. Questa commissione è ciò che garantisce la registrazione dell'immobile a vostro nome e il rilascio del vostro titolo di proprietà.
Oltre alla commissione del DLD, dovreste prevedere un certo numero di oneri di transazione: una commissione di registrazione e di titolo di proprietà di circa AED 2.000 per immobili sotto AED 500.000 oppure AED 4.000 per quelli al di sopra, più il 5% di IVA su tale commissione; un onere per l'ufficio del fiduciario di registrazione (registration trustee); e una piccola commissione amministrativa e di conoscenza (knowledge fee). Se vi avvalete di un intermediario, la commissione di agenzia è consuetudinariamente pari al 2% del prezzo di acquisto più IVA. Se acquistate con un mutuo, aggiungete una commissione di registrazione del mutuo pari allo 0,25% dell'importo del prestito più le spese bancarie di istruttoria e di perizia.
Nel complesso, un acquirente internazionale dovrebbe prevedere costi totali di chiusura nell'ordine del 5% al 9% del prezzo di acquisto, a seconda che l'operazione preveda un mutuo e un intermediario. Vale la pena notare che si tratta in gran parte di costi di transazione una tantum. Dubai non applica alcuna imposta patrimoniale annuale né alcuna imposta sulle plusvalenze, per cui una volta conclusa l'operazione i vostri obblighi ricorrenti si limitano principalmente agli oneri di servizio e di comunità.
La commissione di trasferimento DLD è l'onere applicato dal Dubai Land Department per trasferire e registrare ufficialmente la proprietà di un immobile a vostro nome. Viene calcolata al 4% del prezzo di acquisto concordato (o del valore stimato dal DLD, a seconda di quale il dipartimento applichi) ed è il meccanismo attraverso cui la vostra proprietà diventa una questione di pubblico registro legale. Il pagamento di questa commissione è ciò che attiva il rilascio del vostro titolo di proprietà, per cui il trasferimento non è considerato completo finché non viene saldata.
Dal punto di vista legale la commissione è ripartita equamente tra acquirente e venditore, al 2% ciascuno, ma la consolidata consuetudine a Dubai è che l'acquirente si faccia carico dell'intero 4%. È semplicemente il modo in cui il mercato si è assestato, e ciò si riflette nella maggior parte dei contratti di vendita standard. Si tratta tuttavia di un punto che occasionalmente può essere negoziato — in un mercato più debole o in una vendita in cui il venditore è motivato, quest'ultimo può accettare di contribuire, per cui vale sempre la pena sollevare la questione durante le trattative.
L'aliquota del 4% è fissa e uniforme: non varia in base all'ubicazione, alla tipologia o alla fascia di prezzo dell'immobile, e gli acquirenti stranieri pagano esattamente la stessa aliquota di residenti e cittadini. La commissione è tipicamente dovuta al momento del trasferimento presso il DLD o un ufficio del fiduciario di registrazione, e dovrebbe essere saldata tempestivamente per evitare penali. Poiché si tratta di un costo una tantum anziché di un'imposta ricorrente, è meglio considerarla come parte del vostro budget di acquisizione anziché come un onere continuativo.
Off-plan significa acquistare un immobile ancora in costruzione direttamente da un promotore immobiliare (developer), di solito pagando a rate durante la realizzazione. Immobile pronto significa un'unità completata che potete ispezionare, di cui potete prendere possesso e registrare immediatamente. Entrambe le soluzioni sono del tutto valide per gli acquirenti internazionali, e la scelta giusta dipende dai vostri tempi, dalla vostra propensione ai pagamenti dilazionati e dal fatto che desideriate un bene che potete utilizzare o rivendere subito.
L'off-plan è popolare per buone ragioni: i prezzi di ingresso sono tipicamente inferiori a quelli di uno stock finito comparabile, i promotori offrono piani di pagamento estesi che distribuiscono il costo sull'intero periodo di costruzione e talvolta anche oltre la consegna, e vi è margine per l'apprezzamento del capitale tra il lancio e il completamento, man mano che il progetto e la comunità circostante maturano. L'off-plan ha costantemente dominato i volumi di transazione a Dubai negli ultimi trimestri. I compromessi sono che dovete attendere il completamento, dipendete dalla consegna puntuale e conforme alle specifiche da parte del promotore, e il vostro denaro è impegnato prima di poter ispezionare fisicamente la casa finita.
L'immobile pronto offre certezza e immediatezza. Vedete esattamente ciò che state acquistando, potete completare la due diligence sull'unità e sull'edificio effettivi, e la proprietà — con il titolo in mano — viene trasferita al perfezionamento della vendita. I prezzi nelle ubicazioni di pregio e a offerta limitata tendono a mantenere bene il proprio valore. Per gli acquirenti che desiderano trasferirsi, o che preferiscono evitare del tutto il rischio di costruzione, lo stock pronto è la strada più conservativa. Una solida conversazione di consulenza di solito si riduce a valutare il minor costo di ingresso e il potenziale di rialzo dell'off-plan a fronte della sicurezza e della rapidità del pronto.
Il mercato off-plan di Dubai è sostenuto da un sistema di escrow obbligatorio regolamentato dal DLD e supervisionato dalla RERA (la Real Estate Regulatory Agency). Ai sensi della Legge n. 8 del 2007, ogni progetto off-plan in una zona freehold deve disporre di un conto escrow dedicato e specifico per il progetto. Quando pagate le rate, il vostro denaro confluisce in quel conto escrow — non nei fondi generali del promotore — e può essere speso esclusivamente per la costruzione di quel particolare progetto.
Fondamentale è che i fondi vengano erogati al promotore in fasi legate all'avanzamento verificato dei lavori, e non al calendario. Un consulente ingegneristico indipendente, approvato dal DLD, ispeziona il cantiere e certifica che una determinata fase è stata raggiunta; solo allora la banca sblocca la corrispondente tranche. Ai promotori è inoltre richiesto di immettere una quota significativa del costo di costruzione in anticipo prima di poter vendere, e di presentare relazioni periodiche sull'avanzamento e sulle spese. Questa struttura legata ai traguardi di avanzamento è la protezione singola più importante di cui dispone un acquirente off-plan, perché limita direttamente il rischio che il vostro denaro scompaia in un progetto bloccato.
L'Oqood è il certificato di registrazione provvisoria per gli acquisti off-plan. Poiché l'immobile non esiste ancora fisicamente, non potete ricevere un titolo di proprietà al momento dell'acquisto; il DLD registra invece il vostro contratto sul sistema Oqood, conferendovi un diritto sull'unità ufficialmente registrato e giuridicamente riconosciuto durante la costruzione. Al completamento del progetto e alla consegna dell'immobile, la registrazione Oqood si converte in un titolo di proprietà completo a vostro nome. Verificare che il vostro acquisto sia correttamente registrato su Oqood è un passaggio di due diligence essenziale in qualsiasi operazione off-plan.
Una delle caratteristiche più attraenti dell'acquisto off-plan a Dubai è il piano di pagamento del promotore, che vi consente di distribuire il prezzo di acquisto sull'intero periodo di costruzione anziché pagare per intero in anticipo. Una struttura tipica inizia con un deposito di prenotazione — spesso tra il 5% e il 20% del prezzo — seguito da una serie di rate versate a traguardi prestabiliti man mano che l'edificio procede, con un saldo finale dovuto alla consegna.
Per regolamento, questi piani di pagamento devono essere collegati al reale avanzamento della costruzione e allineati al quadro di erogazione dell'escrow, per cui le rate generalmente maturano man mano che vengono completate le fasi verificate della costruzione. Molti promotori offrono anche piani di pagamento post-consegna, in cui una parte del prezzo viene versata a rate nell'arco di uno, due o più anni dopo che avete preso possesso dell'immobile. Questi accordi possono rendere un acquisto notevolmente più accessibile senza la necessità di un mutuo.
Per un acquirente internazionale, l'attrattiva è duplice: impegnate meno capitale all'inizio e potete spesso assicurarvi un'unità di pregio al prezzo di lancio pagandola gradualmente. Ciò detto, i piani di pagamento sono impegni contrattuali, per cui è importante comprendere appieno il piano, confermare in che modo le rate si rapportano ai traguardi di costruzione e assicurarsi che il piano sia documentato nel vostro contratto di compravendita. Un esame lucido dei termini di pagamento è parte fondamentale del lavoro di consulenza che svolgiamo prima che vi impegniate.
La Golden Visa degli Emirati Arabi Uniti è un visto di residenza decennale e rinnovabile per il quale potete qualificarvi investendo nel mercato immobiliare di Dubai. La soglia immobiliare è di AED 2 milioni (circa USD 545.000) di valore. Potete soddisfarla con un singolo immobile o con una combinazione di immobili il cui valore complessivo idoneo raggiunga AED 2 milioni, e sono ammissibili sia gli immobili pronti sia quelli off-plan provenienti da promotori approvati.
Un'importante modifica recente ha ampliato l'accesso al programma. Il precedente requisito di un ingente acconto minimo sugli immobili ipotecati è stato rimosso, il che significa che gli acquisti ipotecati e off-plan possono ora qualificarsi a condizione che la valutazione dell'immobile da parte del Dubai Land Department raggiunga o superi AED 2 milioni. L'idoneità è valutata rispetto alla valutazione corrente del DLD anziché soltanto al prezzo indicato nell'atto, per cui una corretta valutazione è centrale per una domanda di Golden Visa.
I vantaggi sono sostanziali e rappresentano un motivo importante per cui gli acquirenti internazionali scelgono Dubai. Il visto ha una durata di dieci anni e si rinnova finché mantenete l'immobile idoneo. È auto-sponsorizzato, per cui non avete bisogno di un datore di lavoro o di uno sponsor locale, e vi consente di sponsorizzare il coniuge, i figli e i genitori nell'ambito della stessa domanda. A differenza degli ordinari visti di residenza degli Emirati Arabi Uniti, non viene annullato da lunghe assenze dal Paese, offrendo una residenza autenticamente flessibile. In sostanza, un singolo acquisto immobiliare idoneo assicura sia un investimento a lungo termine sia una residenza a lungo termine per la vostra famiglia.
Sì, diverse banche degli Emirati Arabi Uniti concedono prestiti ad acquirenti stranieri non residenti, sebbene a condizioni più conservative rispetto ai residenti. Il dato chiave è il rapporto prestito/valore (loan-to-value, LTV). Per i non residenti, l'LTV massimo si attesta tipicamente intorno al 50% al 65%, il che significa che dovreste aspettarvi di finanziare con risorse proprie un acconto pari a circa il 35% al 50% del valore dell'immobile. Gli immobili pronti sotto AED 5 milioni tendono ad attirare l'estremità più generosa di tale intervallo, mentre gli immobili di valore più elevato e off-plan quella più conservativa.
I tassi di interesse per i non residenti si collocano generalmente nell'ordine del 5% al 6,5% e possono essere leggermente superiori a quelli offerti ai residenti; con un solido profilo di reddito, un ampio acconto e una buona storia creditizia, sono ottenibili tassi più competitivi. Le banche cercano comunemente un reddito mensile minimo nell'ordine di AED 15.000 o del suo equivalente in valuta estera, mantengono il vostro servizio del debito complessivo entro circa la metà del vostro reddito e offrono durate di circa 20-25 anni. Il finanziamento è disponibile soltanto su immobili situati in zone freehold.
Poiché criteri, tassi e propensione al credito variano in misura significativa tra gli istituti, vale davvero la pena assicurarsi una pre-approvazione del mutuo prima di impegnarvi su un immobile. La pre-approvazione conferma il vostro budget, rafforza la vostra posizione negoziale e snellisce i tempi della transazione. Molti acquirenti internazionali, tuttavia, scelgono di acquistare in contanti o tramite piani di pagamento del promotore, evitando del tutto il finanziamento — una decisione che dipende dal vostro portafoglio complessivo e dal modo in cui desiderate impiegare il capitale, e che siamo lieti di analizzare insieme a voi.
La proprietà a Dubai è registrata attraverso un registro centralizzato, gestito dal governo e mantenuto dal Dubai Land Department. Al perfezionamento di un acquisto, il DLD rilascia un titolo di proprietà elettronico — il documento legale definitivo che comprova la vostra proprietà. Esso riporta il nome del proprietario, i dettagli dell'immobile, le informazioni sul lotto e sull'unità e il tipo di proprietà. Poiché la registrazione è centralizzata e digitale, i registri di proprietà sono sicuri, trasparenti e semplici da verificare.
Per un immobile pronto, il titolo di proprietà vi viene rilasciato al momento del trasferimento, una volta saldati il prezzo di acquisto, la commissione di trasferimento DLD e i relativi oneri presso un ufficio del fiduciario di registrazione. Per un acquisto off-plan la sequenza è diversa: durante la costruzione il vostro interesse è registrato sul sistema di registrazione provvisoria Oqood, e il titolo di proprietà completo viene rilasciato al completamento e alla consegna dell'unità finita.
Questo solido quadro di registrazione è uno dei pilastri della fiducia nel mercato immobiliare di Dubai. Significa che la vostra proprietà non dipende dai registri di un promotore o di un terzo, bensì da un registro statale ufficiale, e che qualsiasi futura vendita, ipoteca o trasferimento ereditario viene elaborato attraverso lo stesso sistema affidabile. Nell'ambito della due diligence, confermiamo sempre che il titolo del venditore sia libero da vincoli e correttamente registrato prima che una transazione proceda.
No. Dubai non applica alcuna imposta patrimoniale annuale sugli immobili residenziali e non impone alcuna imposta sulle plusvalenze al momento della vendita. Questo è uno dei vantaggi distintivi dell'investire in immobili a Dubai e un motivo importante per cui attira acquirenti internazionali abituati a imposte patrimoniali e imposte sulle plusvalenze ricorrenti nei propri Paesi d'origine. Una volta diventati proprietari, non vi è alcuna bolletta fiscale annuale da parte del governo legata al semplice possesso del bene.
Ciò non significa che la proprietà sia del tutto priva di costi. I proprietari pagano oneri annuali di servizio e di comunità per la manutenzione dell'edificio e delle strutture condivise, e questi rappresentano una reale spesa continuativa da considerare. Vi sono inoltre i costi di transazione una tantum all'acquisto, principalmente la commissione di trasferimento DLD del 4%. Ma non esiste l'equivalente della tassa comunale annuale, dell'imposta patrimoniale o dell'imposta fondiaria a cui molti acquirenti esteri sono abituati.
L'assenza di imposta sulle plusvalenze è particolarmente significativa per gli investitori focalizzati sull'apprezzamento. Quando vendete un immobile cresciuto di valore, l'incremento non è ridotto da un'imposta locale sulle plusvalenze, per cui l'intero apprezzamento matura a vostro favore, salvo i soli costi di transazione. Gli acquirenti dovrebbero naturalmente considerare la propria posizione fiscale nel Paese d'origine, poiché il vostro Paese di residenza fiscale potrebbe comunque avere regole sui beni detenuti all'estero — ma dal lato di Dubai, il contesto fiscale sulla proprietà è eccezionalmente leggero.
Il processo è consolidato e, per un immobile pronto, può procedere rapidamente — spesso perfezionandosi nel giro di poche settimane. Inizia con la definizione dei vostri obiettivi e del budget, per poi individuare e visionare immobili idonei. Una volta scelto quello giusto, negoziate prezzo e condizioni e firmate un Memorandum of Understanding (Modulo F), il contratto di vendita standard, di solito accompagnato da un deposito di circa il 10% trattenuto dall'agente o da un fiduciario.
Se l'immobile è gravato da un'ipoteca esistente, il venditore la estingue; in ogni caso il venditore ottiene un No Objection Certificate (NOC) dal promotore che conferma che gli oneri di servizio sono saldati e che non vi è alcun impedimento al trasferimento. Acquirente e venditore si incontrano quindi presso un ufficio del fiduciario di registrazione approvato dal DLD per completare il trasferimento, dove viene pagato il prezzo di acquisto (tipicamente tramite assegno circolare), vengono saldati la commissione DLD del 4% e i relativi oneri, e viene rilasciato un nuovo titolo di proprietà a vostro nome. Se state finanziando l'acquisto, il vostro mutuo viene registrato nella stessa fase.
Per un acquisto in contanti di un immobile pronto, questo percorso end-to-end richiede comunemente dalle due alle sei settimane. Gli acquisti off-plan seguono un ritmo diverso — prenotate l'unità, firmate il contratto di compravendita e l'immobile viene registrato su Oqood, con il piano di pagamento che si estende sull'intero periodo di costruzione e il titolo di proprietà rilasciato alla consegna. Lungo entrambi i percorsi, un buon studio di consulenza gestisce la due diligence, si coordina con il DLD e il fiduciario e assicura che ogni fase sia documentata correttamente, ed è qui che risiede gran parte del valore reale per un acquirente estero.
Sì. È del tutto possibile perfezionare un acquisto immobiliare a Dubai senza essere fisicamente presenti, e molti investitori internazionali fanno esattamente così. Il meccanismo usuale è una Procura (Power of Attorney, POA), un documento legale con cui autorizzate un rappresentante di fiducia — spesso un avvocato o uno specialista all'interno del vostro studio di consulenza — ad agire per vostro conto nel firmare i documenti, saldare i pagamenti e completare la registrazione presso il Dubai Land Department.
Affinché la POA sia valida negli Emirati Arabi Uniti, generalmente deve essere autenticata e legalizzata (o apostillata) nel vostro Paese d'origine e poi attestata per l'uso a Dubai, e qualora non sia in arabo necessiterà di una traduzione legale. Preparare tutto ciò correttamente e in anticipo è la chiave per una transazione a distanza fluida, ed è qualcosa che coordiniamo abitualmente per i clienti esteri, così che la documentazione sia in ordine prima che se ne abbia bisogno.
Con una POA correttamente redatta, il vostro rappresentante può gestire l'intero trasferimento presso l'ufficio del fiduciario di registrazione e assicurarvi il titolo di proprietà mentre voi rimanete all'estero. I moderni canali digitali rendono inoltre più facile che mai esaminare i documenti, trasferire fondi a livello internazionale e restare pienamente informati a ogni passo. L'acquisto a distanza attribuisce grande importanza alla fiducia e a una due diligence approfondita, per cui lavorare con un consulente affidabile e trasparente che rappresenta i vostri interessi — non quelli del venditore — è particolarmente importante quando acquistate da lontano.
Una due diligence approfondita è il fondamento di un acquisto sicuro, e il quadro normativo di Dubai vi offre strumenti solidi per condurla. Per qualsiasi acquisto, dovreste confermare che il titolo del venditore sia libero da vincoli e correttamente registrato presso il Dubai Land Department, verificare che tutti gli oneri di servizio siano saldati e assicurarvi che non vi siano ipoteche o gravami non dichiarati sull'immobile. Nelle rivendite, un No Objection Certificate del promotore fa parte di questa conferma.
Quando si acquista off-plan, verificare il promotore e il progetto è di primaria importanza. Dovreste confermare che il promotore sia autorizzato e registrato presso la RERA, che lo specifico progetto sia ufficialmente registrato e che disponga di un conto escrow dedicato in cui saranno depositati i vostri pagamenti. Verificare il curriculum del promotore — progetti precedenti, storico delle consegne e reputazione nel consegnare puntualmente e conformemente alle specifiche — è altrettanto importante, poiché la credibilità del promotore è il miglior indicatore predittivo di un'esperienza off-plan senza intoppi.
Gran parte di queste informazioni è verificabile attraverso i canali ufficiali del DLD e della RERA, il che rappresenta un vero punto di forza del mercato di Dubai rispetto a molte giurisdizioni. Ciò detto, è nell'interpretare la documentazione, individuare i segnali d'allarme e confermare che le registrazioni escrow e Oqood siano correttamente in essere che la guida professionale dimostra il proprio valore. Uno studio di consulenza affidabile conduce questa verifica per vostro conto, così che possiate impegnare capitale con fiducia anziché sperare che la documentazione regga.
La consegna (handover) è il momento in cui un immobile completato vi viene consegnato dal promotore, segnando il passaggio da progetto in costruzione a casa che possedete a pieno titolo. In questa fase il promotore vi notifica che l'unità è pronta, saldate l'eventuale rata finale dovuta al completamento, e l'immobile viene registrato a vostro nome con un titolo di proprietà completo rilasciato dal Dubai Land Department. È il culmine di un acquisto off-plan e, comprensibilmente, un traguardo entusiasmante.
Lo snagging è l'attenta ispezione che effettuate prima di accettare formalmente l'immobile. Comporta l'esame dettagliato dell'unità — verificando finiture, infissi, impianto idraulico, impianto elettrico, condizionamento, porte, finestre e la qualità generale della costruzione — e la compilazione di un elenco di eventuali difetti o elementi incompleti, noto come snag list. Questo elenco viene sottoposto al promotore, responsabile della correzione dei problemi prima o poco dopo la consegna. Molti acquirenti si avvalgono di una società professionale di snagging per condurre questa ispezione in modo approfondito e obiettivo.
Lo snagging è importante perché è la vostra occasione per vincolare il promotore allo standard promesso nel vostro contratto, mentre avete ancora una chiara leva per farlo. I promotori affidabili prevedono inoltre un periodo di garanzia sui difetti (defects liability) dopo la consegna, durante il quale restano responsabili della correzione di problemi strutturali e di lavorazione. Affrontare la consegna in modo metodico — ispezionando prima di dare il vostro benestare, documentando ogni cosa e comprendendo i vostri diritti di garanzia — protegge sia il vostro godimento dell'immobile sia il suo valore a lungo termine.
La vendita di un immobile a Dubai segue un processo chiaro e regolamentato che rispecchia quello dell'acquisto. Una volta concordata una vendita con un acquirente, le due parti firmano un Memorandum of Understanding (Modulo F) che stabilisce prezzo e condizioni, di solito accompagnato da un deposito. Se sull'immobile grava un'ipoteca, questa deve essere estinta, e le due parti procedono quindi verso il trasferimento presso un ufficio del fiduciario di registrazione del DLD, dove viene scambiato il pagamento dell'acquirente e viene rilasciato un nuovo titolo di proprietà a nome dell'acquirente.
Un passaggio centrale in qualsiasi rivendita è l'ottenimento del No Objection Certificate (NOC) dal promotore o dalla comunità principale (master community). Il NOC conferma che tutti gli oneri di servizio e le quote di comunità sono pagati e aggiornati e che il promotore non ha obiezioni al trasferimento della proprietà. Il DLD non completerà il trasferimento senza di esso, per cui assicurarsi il NOC — cosa che di solito comporta il saldo di eventuali oneri arretrati e il pagamento di una commissione al promotore — è una parte essenziale della preparazione di un immobile per la vendita.
Poiché Dubai non impone alcuna imposta sulle plusvalenze, l'apprezzamento maturato dal vostro immobile matura a vostro favore alla vendita, salvo i soli costi di transazione. L'assenza di un'imposta sulle plusvalenze, unita a una platea di acquirenti liquida e attiva a livello internazionale nelle zone di pregio, è in gran parte ciò che rende Dubai attraente per gli investitori focalizzati sulla crescita del capitale e sulla rivendita. Un consulente competente gestisce il processo di vendita dall'inizio alla fine — prezzatura, marketing, qualificazione dell'acquirente, NOC e trasferimento — per ottenere il miglior risultato mantenendo al contempo la transazione limpida e conforme.
Il mercato immobiliare di Dubai ha registrato una forte crescita del capitale negli ultimi anni, e le prospettive per il periodo a venire restano costruttive, sebbene il mercato stia maturando verso una fase più selettiva. Case di ricerca indipendenti prevedono un apprezzamento continuato a livello cittadino, con alcune che proiettano una crescita di valore compresa tra la fascia alta a una cifra e la fascia bassa a due cifre, e le ville attese sovraperformare gli appartamenti. Le aspettative di consenso si collocano complessivamente in un intervallo positivo e sano, sostenute dalla crescita demografica sostenuta, dalla domanda degli investitori e dalla posizione di Dubai come hub globale.
Le performance variano in misura significativa in base all'ubicazione e alla tipologia di immobile, ed è qui che conta il giudizio consulenziale. Gli indirizzi costieri di pregio e a offerta limitata, come Palm Jumeirah e Downtown Dubai, continuano a spuntare prezzi premium perché la scarsità sostiene il valore, mentre alcune comunità emergenti offrono un potenziale di crescita percentuale più forte man mano che le loro infrastrutture si completano e maturano. L'off-plan ha continuato a rappresentare la maggioranza delle transazioni, riflettendo la fiducia nella consegna futura e nell'apprezzamento tra lancio e completamento.
Per un investitore, l'attrattiva della storia di apprezzamento di Dubai è amplificata dal contesto fiscale: in assenza di imposta patrimoniale annuale e di imposta sulle plusvalenze, la crescita di valore del vostro bene non è erosa dalla tassazione locale. Come in qualsiasi mercato, l'apprezzamento non è mai garantito e i prezzi si muovono in cicli, per cui la disciplina consiste nello scegliere il bene giusto nell'ubicazione giusta al giusto punto di ingresso. È esattamente l'analisi che portiamo a ogni cliente — allineando l'acquisto al vostro orizzonte di investimento e alla vostra propensione anziché inseguire numeri da titolo di giornale.
Gli acquirenti stranieri a Dubai possono acquistare appartamenti, ville, townhouse, attici e residenze con servizi (serviced residences) nelle comunità freehold designate. Gli appartamenti dominano i distretti waterfront a torri e attraggono investitori in cerca di uno stock liquido e ricercato, mentre ville e townhouse nelle comunità pianificate (master-planned) attraggono famiglie e chi cerca spazio, privacy e terreno — un segmento che ha mostrato una crescita di valore particolarmente forte.
La costa di Dubai ospita gli indirizzi più iconici del mercato. Dubai Marina è uno dei distretti più consolidati e liquidi, una densa comunità waterfront di torri che viene scambiata attivamente e rimane una perenne favorita degli investitori internazionali. Palm Jumeirah, l'emblematica isola artificiale, spunta i prezzi assoluti più elevati e offre ville fronte mare e appartamenti premium con una scarsità che sostiene un valore duraturo. La Jumeirah Beach Residence (JBR) offre un vivace stile di vita fronte mare, mentre destinazioni waterfront più recenti come Emaar Beachfront, Bluewaters Island e Dubai Creek Harbour sono rapidamente diventate ambite ubicazioni di pregio.
Oltre alla costa immediata, comunità come Downtown Dubai, Business Bay e Dubai Hills Estate completano il novero dei distretti di pregio prediletti dagli acquirenti esteri. La scelta giusta dipende dai vostri obiettivi — un appartamento liquido e facilmente rivendibile; una villa trofeo fronte mare; oppure una comunità emergente con margini di crescita. In quanto studio di consulenza focalizzato sulla costa, il nostro ruolo è abbinarvi all'indirizzo e alla tipologia di immobile che si adattano realmente ai vostri obiettivi, attingendo a una conoscenza approfondita di come ciascuna comunità si comporta in termini di valore e di domanda in rivendita.
Gli oneri di servizio (service charges) sono le quote annuali che i proprietari pagano per coprire la manutenzione del proprio edificio e delle sue strutture condivise — cose come la manutenzione delle aree comuni, la sicurezza, la pulizia, la cura del verde, gli ascensori, le piscine, le palestre e le infrastrutture della comunità principale. Sono il principale costo continuativo del possedere un immobile a Dubai e vengono applicati perché queste dotazioni condivise richiedono un finanziamento costante per mantenere la comunità ben curata e, di conseguenza, per proteggere il valore degli immobili.
Gli oneri sono calcolati per piede quadrato del vostro immobile e variano considerevolmente in base all'ubicazione, all'età dell'edificio e al livello di dotazioni offerte. Una torre con ampie dotazioni sulla costa di pregio, dotata di numerose strutture, comporterà oneri per piede quadrato più elevati rispetto a un edificio più semplice, e le comunità di ville differiscono ancora. Poiché queste quote rappresentano una spesa reale e ricorrente, dovrebbero sempre essere considerate nella vostra analisi di acquisto — sia ai fini del budget sia perché incidono sul rendimento netto di un immobile da investimento.
L'ente regolatore di Dubai vigila sulle strutture degli oneri di servizio per promuovere la trasparenza, e le aliquote approvate sono a registro, per cui potete verificare l'onere per un determinato edificio prima di acquistare. Nell'ambito della due diligence, confermiamo gli oneri di servizio applicabili a qualsiasi immobile in esame e verifichiamo che gli oneri del venditore siano saldati — quest'ultimo essendo un prerequisito per il No Objection Certificate necessario a trasferire la proprietà. Comprendere questi oneri in anticipo garantisce che non vi siano sorprese dopo il perfezionamento.
La successione è una questione che ogni proprietario straniero a Dubai dovrebbe affrontare deliberatamente. In assenza di un testamento registrato, i beni negli Emirati Arabi Uniti di un proprietario deceduto possono, per impostazione predefinita, essere trattati secondo i principi successori federali degli Emirati Arabi Uniti, che possono distribuire un patrimonio in modo diverso da come un proprietario internazionale desidererebbe. In particolare per gli espatriati non musulmani, ciò può produrre esiti che non riflettono le loro intenzioni, per cui una pianificazione patrimoniale proattiva è fortemente consigliata.
La soluzione che la maggior parte dei proprietari internazionali adotta è un testamento DIFC, registrato attraverso il Wills and Probate Registry del Dubai International Financial Centre. Il DIFC opera secondo un quadro basato sulla common law concepito specificamente per i non musulmani, e un testamento ivi registrato vi consente di stabilire esattamente come debbano essere trasmessi il vostro immobile a Dubai e gli altri beni negli Emirati Arabi Uniti. Offre libertà testamentaria, un percorso successorio chiaro e comparativamente rapido attraverso i DIFC Courts, e certezza per i vostri eredi — evitando i ritardi e l'imprevedibilità che possono presentarsi in sua assenza.
Vale la pena rilevare alcuni aspetti pratici. La comproprietà con diritto di accrescimento automatico (joint tenancy with survivorship), familiare ai proprietari del Regno Unito e degli Stati Uniti, non si applica secondo il diritto immobiliare degli Emirati Arabi Uniti, per cui i coniugi o partner comproprietari dovrebbero ciascuno registrare il proprio testamento (o testamenti speculari) anziché presumere che una quota passi automaticamente. La registrazione è un processo ben definito con un costo modesto rispetto alla sicurezza che offre. Sebbene un testamento DIFC sia una questione legale da far redigere a un professionista qualificato, segnaliamo abitualmente la sua importanza agli acquirenti esteri e possiamo indirizzarvi ai giusti specialisti, perché proteggere il vostro investimento per la vostra famiglia fa parte di un buon acquisto.
Gli immobili a Dubai vengono transati in dirham degli Emirati Arabi Uniti (AED). Per gli acquirenti internazionali, la caratteristica più rassicurante della valuta è che il dirham è da tempo ancorato al dollaro statunitense a un tasso fisso di circa 3,6725 AED per 1 USD. Questo ancoraggio è stato mantenuto con costanza per decenni ed è una pietra angolare della stabilità monetaria degli Emirati Arabi Uniti, che a sua volta sostiene la fiducia in beni denominati in dirham come gli immobili.
Per un acquirente la cui ricchezza è detenuta in dollari statunitensi o riferita a essi, l'ancoraggio elimina di fatto il rischio di cambio tra il dollaro e il dirham: il valore del vostro immobile a Dubai in termini di dollari non è soggetto alle oscillazioni valutarie che possono interessare gli immobili nei mercati a valuta fluttuante. Questa stabilità è uno dei motivi più sommessi ma autenticamente importanti per cui gli investitori internazionali basati sul dollaro trovano Dubai un luogo attraente e prevedibile in cui detenere immobili.
Gli acquirenti che detengono la propria ricchezza in altre valute — sterline, euro o altre — dovrebbero naturalmente considerare il tasso di cambio tra la propria valuta d'origine e il dirham legato al dollaro al momento dell'acquisto e di qualsiasi vendita futura, poiché quella relazione si muove comunque. Programmare il momento di un trasferimento e, ove opportuno, utilizzare strumenti di cambio valuta per gestire la conversione può fare una differenza significativa su un acquisto ingente. È una considerazione pratica che siamo lieti di aiutarvi a valutare nell'ambito della pianificazione della transazione.
Dubai è diventata una delle destinazioni più interessanti al mondo per l'investimento immobiliare internazionale, e le ragioni sono strutturali anziché stagionali. Gli stranieri possono possedere immobili in freehold a pieno titolo e a proprio nome; non vi è alcuna imposta patrimoniale annuale né alcuna imposta sulle plusvalenze; la valuta è stabilmente ancorata al dollaro statunitense; e il mercato opera all'interno di un quadro trasparente e ben regolamentato, supervisionato dal Dubai Land Department e dalla RERA, con protezione escrow obbligatoria per gli acquirenti off-plan. Pochi mercati globali combinano la piena proprietà straniera, questo contesto fiscale leggero e questo livello di protezione normativa.
La tesi d'investimento è rafforzata dalla città stessa: crescita demografica ed economica sostenuta, infrastrutture di livello mondiale, sicurezza, connettività come hub globale e uno stile di vita che continua ad attrarre persone e capitali da tutto il mondo. Gli indirizzi costieri di pregio in particolare beneficiano di una reale scarsità, che sostiene sia il mantenimento del valore sia la domanda in rivendita. Per gli investitori focalizzati sull'apprezzamento del capitale, la combinazione di un mercato in crescita e dell'assenza di un'imposta sulle plusvalenze significa che la crescita di valore viene trattenuta per intero, salvo i soli costi di transazione.
A tutto ciò si sovrappone la dimensione della residenza. Un investimento immobiliare idoneo di AED 2 milioni può assicurare una Golden Visa decennale e rinnovabile che copre la vostra famiglia, conferendo a Dubai un'attrattiva che va oltre il bene in sé. Nel complesso — sicurezza della proprietà, efficienza fiscale, stabilità valutaria, protezione normativa, potenziale di crescita e una via alla residenza — questi sono i pilastri su cui aiutiamo i clienti internazionali a costruire una posizione immobiliare a Dubai che sia solida, ben scelta e allineata ai loro obiettivi a lungo termine.
Sì. La Grecia non pone alcuna restrizione generale alla proprietà straniera di immobili, e gli acquirenti dell'UE e non solo godono essenzialmente degli stessi diritti di acquisto dei cittadini greci. Che siate americani, britannici, provenienti dal Golfo o da altrove, potete acquisire la piena proprietà (freehold) di appartamenti, case, ville e terreni, e detenere tale proprietà a tempo indeterminato. Questa apertura, unita a un quadro giuridico in via di maturazione, è una delle ragioni per cui la Grecia è diventata una destinazione prediletta tanto dagli acquirenti in cerca di uno stile di vita quanto dagli investitori orientati all'apprezzamento del capitale a lungo termine.
Esiste un'eccezione significativa. In determinate regioni di confine e su alcune isole di frontiera vicine alla Turchia e ad altri Paesi confinanti, i cittadini extra-UE devono ottenere un'autorizzazione da un comitato amministrativo decentrato prima di perfezionare un acquisto. Queste zone comprendono parti del Dodecaneso, le isole dell'Egeo settentrionale, Creta e le aree in prossimità dei confini terrestri settentrionali. L'autorizzazione è in gran parte una formalità per gli acquirenti residenziali, ma aggiunge un passaggio e alcune settimane ai tempi, per cui va individuata per tempo.
Presso Maris Estates verifichiamo ogni potenziale acquisizione rispetto a queste norme prima che vi impegniate, così che non vi siano sorprese davanti al notaio. Per la stragrande maggioranza degli immobili costieri e insulari che i nostri clienti prendono di mira, la proprietà è semplice, sicura e pienamente tutelata dal diritto greco e dell'UE.
La Golden Visa greca è un programma di residenza per investimento che concede un permesso di soggiorno quinquennale e rinnovabile agli investitori extra-UE e alle loro famiglie in cambio di un acquisto immobiliare idoneo. Rimane uno dei programmi di questo tipo più popolari d'Europa, apprezzato per la mobilità che offre all'interno dell'Area Schengen e per il fatto che non richiede di risiedere in Grecia per mantenere il permesso.
La Grecia ha rivisto le soglie nel 2024, passando da un'unica soglia minima di 250.000 € a una struttura a scaglioni entrata pienamente in vigore il 31 agosto 2024. Oggi l'investimento minimo è di 800.000 € nelle zone a più alta domanda, che comprendono l'Attica (la grande Atene), Salonicco, Mykonos, Santorini e le isole con una popolazione superiore a circa 3.100 residenti. Nel resto del Paese il minimo è di 400.000 €. Entrambe queste fasce richiedono che l'investimento sia effettuato in un singolo immobile con una superficie minima di 120 metri quadrati.
Esiste ancora una via a 250.000 €, ma è ora riservata a due casi speciali: il restauro di edifici vincolati o tutelati e la conversione di locali commerciali in uso residenziale. Questi progetti di riqualificazione del patrimonio e di conversione sono esentati dalla regola dei 120 metri quadrati. Poiché gli scaglioni dipendono da geografia, dati di popolazione e tipologia di immobile precisi, verificare quale soglia si applichi a uno specifico bene è essenziale prima di procedere, ed è un ambito in cui Maris Estates assiste i clienti con particolare attenzione.
La Golden Visa è concepita come un programma familiare. Il richiedente principale può includere il coniuge o partner registrato, i figli a carico fino all'età di 21 anni e i genitori di entrambi i coniugi. Ciò la rende un modo efficiente per assicurare la residenza europea a un intero nucleo familiare attraverso un singolo investimento idoneo.
I titolari e le loro famiglie ricevono il diritto di risiedere in Grecia e di viaggiare senza visto all'interno dell'Area Schengen per un massimo di 90 giorni in un qualsiasi periodo di 180 giorni. Aspetto fondamentale, non vi è alcun obbligo di soggiorno minimo per mantenere il permesso, il che distingue la Grecia da diversi programmi concorrenti e si adatta agli investitori che desiderano un punto d'appoggio nell'UE senza trasferirsi.
Il permesso viene rinnovato ogni cinque anni finché l'immobile idoneo viene mantenuto. Conferisce la residenza anziché la cittadinanza, e di per sé non attribuisce il diritto di lavorare come dipendente, sebbene gli investitori possano detenere quote societarie e gestire attività d'impresa. Chi ambisce a un'eventuale naturalizzazione segue un percorso separato e più lungo, descritto altrove in queste FAQ.
Il processo segue una sequenza chiara. Dopo che avete individuato un immobile e concordato i termini, il vostro avvocato conduce la due diligence legale sul titolo mentre un ingegnere civile o un geometra verifica lo stato tecnico e urbanistico dell'edificio. Parallelamente, ottenete un codice fiscale greco (AFM) e, tipicamente, un conto bancario greco attraverso cui trasferire i fondi per l'acquisto. Un accordo preliminare, spesso accompagnato da un deposito di circa il 10 percento, assicura l'immobile mentre queste verifiche vengono completate.
Una volta chiarita la due diligence, la transazione si conclude con la firma dell'atto di acquisto definitivo davanti a un notaio greco, che è un pubblico ufficiale responsabile di garantire che l'atto sia legittimo e correttamente eseguito. Entrambe le parti, o i loro procuratori che agiscono in forza di procura, firmano alla presenza del notaio, viene pagato il saldo del prezzo e viene versata l'imposta di trasferimento. Il notaio conferma quindi il trasferimento della proprietà.
Il passaggio finale ed essenziale è la registrazione del nuovo atto presso il competente ufficio del Registro Fondiario (Land Registry) o del Catasto (Cadastre), che perfeziona il vostro titolo nei confronti dei terzi. Da un'offerta accettata alla proprietà registrata, una rivendita semplice richiede tipicamente dalle sei alle dodici settimane. Maris Estates coordina i passaggi con avvocato, notaio, ingegnere e banca affinché i tempi restino sotto controllo.
In Grecia il notaio (symvolaiografos) è una figura obbligatoria e centrale in ogni transazione immobiliare. A differenza di alcuni Paesi di common law in cui un conveyancer privato gestisce la documentazione, il diritto greco impone che l'atto di vendita definitivo sia redatto ed eseguito davanti a un notaio, che agisce come pubblico ufficiale imparziale anziché come rappresentante dell'acquirente o del venditore.
Il notaio verifica le identità e la capacità giuridica delle parti, conferma che la documentazione fiscale e catastale richiesta sia in ordine, assicura che l'imposta di trasferimento sia stata pagata, legge e formalizza l'atto ed emette copie autentiche. Poiché la firma del notaio conferisce all'atto la sua efficacia legale, questo passaggio è il vero momento del trasferimento.
Gli onorari notarili si aggirano indicativamente nell'ordine dell'1 all'1,5 percento del valore dell'immobile, più IVA e spese minori. Sebbene il notaio garantisca la legalità dell'atto in sé, non rappresenta i vostri interessi privati né indaga il titolo in modo approfondito, il che è precisamente il motivo per cui un avvocato indipendente dell'acquirente rimane indispensabile al suo fianco.
Sì. Ogni acquirente, residente o meno, deve ottenere un AFM, il codice di identificazione fiscale greco a nove cifre rilasciato dall'Autorità Indipendente per le Entrate Pubbliche (AADE). L'AFM è un prerequisito per firmare l'atto notarile, registrare l'immobile, pagare le imposte sulla proprietà e aprire un conto bancario greco, per cui è uno dei primi passaggi pratici in qualsiasi acquisto.
I non residenti possono ottenere un AFM di persona presso l'ufficio delle imposte locale oppure, più comunemente, a distanza autorizzando un avvocato o un commercialista greco a presentare la domanda per loro conto in forza di una procura. Servono tipicamente un passaporto valido e una prova di indirizzo; i documenti provenienti dall'estero possono richiedere un'apostille e una traduzione ufficiale.
Gestito tramite un rappresentante competente, l'AFM viene di solito rilasciato entro una o tre settimane. Poiché è alla base di ogni fase successiva, Maris Estates fa in modo che i clienti ottengano il proprio AFM per tempo, così che l'acquisto possa procedere senza ritardi amministrativi.
Avvalersi di un avvocato indipendente è fortemente raccomandato e, in pratica, di fatto essenziale. Il diritto immobiliare greco è intensivo in termini di documentazione, e il ruolo dell'avvocato è quello di proteggere i vostri interessi in modo indipendente dal notaio, dall'agente e dal venditore. Gli onorari legali si aggirano generalmente intorno all'1 all'1,5 percento del prezzo di acquisto, talvolta con un minimo, e rappresentano una delle spese dal miglior rapporto qualità-prezzo che sosterrete nella transazione.
La due diligence inizia con la catena del titolo, confermando che il venditore sia il legittimo proprietario e che l'immobile sia libero da ipoteche, gravami, prenotazioni ipotecarie (pre-notations), pignoramenti o pretese ereditarie irrisolte. L'avvocato verifica le annotazioni presso il Registro Fondiario e il Catasto, esamina gli atti precedenti e conferma che non vi siano debiti pendenti, come l'ENFIA non pagata, che potrebbero gravare sull'immobile.
Parallelamente, un ingegnere civile verifica la legalità dell'edificio: che l'impronta costruita corrisponda ai permessi approvati, che non esistano ampliamenti non autorizzati e che eventuali irregolarità urbanistiche pregresse siano state correttamente regolarizzate. Solo quando sia la verifica legale sia quella tecnica risultano pulite dovreste procedere all'atto definitivo. Questa verifica combinata è la singola salvaguardia più importante per un investimento sicuro e in apprezzamento.
La Grecia sta completando una transizione a livello nazionale dal più antico sistema del Registro Fondiario (Ypothikofylakeio), organizzato attorno ai proprietari nominativi, al moderno Catasto Ellenico (Ktimatologio), una banca dati digitale unificata organizzata attorno all'immobile stesso. Il Catasto mappa i confini precisi e registra la proprietà e i diritti reali particella per particella, assegnando a ciascun immobile un identificatore KAEK univoco a dodici cifre.
Questa riforma migliora sostanzialmente la sicurezza e la trasparenza degli immobili greci. La stragrande maggioranza dei diritti di proprietà in tutto il Paese è ormai stata registrata, e in molte aree il Catasto è pienamente operativo, consentendo di verificare digitalmente i diritti su uno specifico immobile. Dove il Catasto non è ancora ultimato, le transazioni procedono comunque attraverso il tradizionale Registro Fondiario.
Per un acquirente, il punto pratico è che il vostro avvocato deve confermare lo stato dell'immobile in qualunque sistema disciplini la sua ubicazione, e il vostro nuovo atto deve essere registrato tempestivamente dopo la firma per perfezionare il vostro titolo. La Grecia sta inoltre costruendo un registro immobiliare digitale integrato che collega Catasto, dati fiscali e dichiarazioni E9, rendendo ancor più stringente il quadro, per cui una registrazione accurata conta più che mai.
Per gli immobili di rivendita, il principale costo di acquisizione è l'imposta di trasferimento immobiliare, applicata al 3 percento del valore imponibile. A tale importo d'imposta si aggiunge una sovrattassa comunale del 3 percento, portando il totale effettivo a circa il 3,09 percento. L'imposta è calcolata sul maggiore tra il prezzo di acquisto dichiarato e il valore ufficiale accertato dell'immobile, e viene pagata prima della firma dell'atto notarile.
Questa imposta di trasferimento si applica alle rivendite e agli immobili di nuova costruzione che rientrano nel regime di sospensione dell'IVA, il quale attualmente copre la grande maggioranza dello stock nuovo. È una delle imposte di acquisizione più competitive dell'Europa meridionale, il che sostiene l'attrattiva della Grecia per gli acquirenti focalizzati sull'apprezzamento del capitale a lungo termine.
Poiché l'imposta è accertata sul maggiore tra prezzo e valore ufficiale, è importante conoscere in anticipo il valore accertato di uno specifico immobile. Maris Estates e il vostro avvocato confermano la cifra esatta così che possiate calcolare con precisione l'imposta di trasferimento prima di procedere alla firma.
Gli immobili di nuova costruzione venduti da un promotore sono, in linea di principio, soggetti all'IVA del 24 percento sul prezzo di vendita anziché all'imposta di trasferimento. Ciò renderebbe una casa completamente nuova significativamente più costosa da acquisire rispetto a una rivendita equivalente. Per sostenere il mercato delle costruzioni, tuttavia, la Grecia ha applicato un regime di sospensione dell'IVA che consente ai promotori di vendere le nuove abitazioni idonee al di fuori dell'IVA.
Questa sospensione è stata ripetutamente prorogata e, in forza della legislazione approvata nel novembre 2025, è ora in vigore fino al 31 dicembre 2026. Ove si applichi, la vendita di una nuova costruzione idonea comporta soltanto l'imposta di trasferimento molto più bassa, di circa il 3,09 percento, anziché il 24 percento di IVA, un risparmio molto sostanziale che migliora materialmente la convenienza economica dell'acquisto di un immobile nuovo.
La sospensione non è automatica per ogni immobile, per cui deve essere confermata per la specifica unità e il promotore in questione, e il quadro può cambiare quando arriva il momento del suo rinnovo. Maris Estates verifica la posizione IVA di qualsiasi nuova costruzione presa in considerazione dai nostri clienti, così che il vero costo di acquisizione sia chiaro fin dall'inizio.
L'ENFIA è l'imposta patrimoniale annuale unificata della Grecia, dovuta da chiunque possieda immobili nel Paese al 1° gennaio di ogni anno. Viene accertata dall'amministrazione fiscale utilizzando le caratteristiche oggettive dell'immobile, tra cui ubicazione, superficie, età, livello del piano, uso e affaccio, per cui due immobili di prezzo simile possono comportare importi ENFIA diversi a seconda di questi fattori.
L'imposta principale è calcolata su base per metro quadrato che oscilla indicativamente da circa 2 € a 16 € per metro quadrato per lo scaglione impositivo principale, con un'imposta supplementare che si applica alle persone fisiche il cui valore immobiliare complessivo in Grecia supera i 500.000 €. Per una tipica casa vacanza o un appartamento, l'ENFIA è un costo annuale modesto anziché un onere gravoso, e può generalmente essere pagata a rate mensili nel corso dell'anno.
Misure recenti hanno introdotto riduzioni mirate, comprese agevolazioni per le abitazioni principali nei piccoli insediamenti rurali. Poiché l'ENFIA non pagata può gravare su un immobile e deve essere saldata prima di qualsiasi futura vendita, il vostro avvocato conferma che tutta l'ENFIA degli anni precedenti sia versata nell'ambito della due diligence, e Maris Estates può contribuire a organizzare la conformità continuativa dopo l'acquisto.
Come regola pratica, prevedete indicativamente dall'8 al 12 percento in aggiunta al prezzo di acquisto per una rivendita, a copertura di tutti i costi di transazione. Le componenti principali sono l'imposta di trasferimento di circa il 3,09 percento, gli onorari notarili di circa l'1 all'1,5 percento, gli onorari legali di circa l'1 all'1,5 percento e le spese di registrazione presso il Registro Fondiario o il Catasto di circa lo 0,5 percento, più l'IVA sui servizi professionali.
Se vi avvalete di un agente d'acquisto o di uno studio di consulenza, può applicarsi una commissione tipicamente nell'ordine del 2 al 3 percento più IVA, e le spese di istruttoria del mutuo, di perizia e di traduzione o apostille aggiungono importi minori ove pertinenti. Per una nuova costruzione in regime di sospensione dell'IVA la struttura è simile, poiché la bassa imposta di trasferimento sostituisce l'IVA.
Questi costi sono una tantum e prevedibili, e sono competitivi secondo gli standard dell'Europa meridionale. Maris Estates fornisce una proiezione dei costi chiara e dettagliata per qualsiasi immobile obiettivo prima che vi impegniate, così che il vostro fabbisogno di liquidità complessivo, comprensivo di imposte e onorari professionali, sia pienamente compreso in anticipo.
Sì, sebbene il finanziamento sia più conservativo rispetto ai residenti greci. Le principali banche dotate di desk internazionali, tra cui Alpha Bank, National Bank of Greece ed Eurobank, concedono prestiti agli acquirenti non residenti. I cittadini dell'UE possono spesso prendere in prestito fino a circa il 70 all'80 percento del valore per una residenza principale e un po' meno per una casa vacanza, mentre gli acquirenti extra-UE sono tipicamente limitati a un rapporto prestito/valore più vicino al 60 al 65 percento. La maggior parte degli acquirenti stranieri dovrebbe pertanto prevedere di contribuire con almeno il 35 al 45 percento del prezzo in contanti, oltre ai costi.
Le banche valutano attentamente la sostenibilità, aspettandosi generalmente un reddito internazionale dimostrabile, diversi mesi di estratti conto e prova di patrimonio, con le rate mensili mantenute entro circa il 30 al 40 percento del reddito. Le durate per gli acquirenti esteri arrivano comunemente fino a circa 15 anni, e i tassi di interesse per i non residenti nel mercato attuale si collocano ampiamente nell'intervallo del 4 al 5,5 percento.
Poiché l'approvazione e la perizia richiedono tempo, gli acquisti finanziati hanno tempi più lunghi rispetto alle operazioni in contanti, e l'offerta di prestito dovrebbe essere organizzata prima che siate contrattualmente vincolati. Molti dei nostri clienti acquistano in contanti per rapidità e forza negoziale, ma per chi preferisce la leva finanziaria, Maris Estates può presentare desk esperti nei prestiti ai non residenti.
Entrambe le vie possono costituire ottimi investimenti, e la scelta giusta dipende dalle vostre priorità. Gli immobili di nuova costruzione e off-plan offrono standard costruttivi moderni, migliore efficienza energetica, garanzie e, ove si applichi la sospensione dell'IVA, un'imposta di acquisizione di solo circa il 3,09 percento anziché il 24 percento di IVA. Richiedono meno ristrutturazioni immediate, ma possono comportare tempi di costruzione e pagamenti scaglionati negli acquisti off-plan.
Gli immobili di rivendita, in particolare le case costiere e insulari ben posizionate, offrono spesso un carattere consolidato, un contesto maturo e, in alcuni casi, il potenziale di aggiungere valore attraverso la ristrutturazione. L'accento della due diligence si sposta verso la verifica della legalità edilizia e la conferma che eventuali ampliamenti pregressi siano stati correttamente autorizzati, poiché lo stock greco più datato presenta più frequentemente irregolarità urbanistiche che devono essere regolarizzate.
Dal punto di vista dell'apprezzamento del capitale, l'ubicazione e la qualità del titolo contano più dell'età dell'edificio. Maris Estates valuta ogni opportunità in base ai suoi fondamentali, guidando i clienti verso i beni, nuovi o di rivendita, che offrono le prospettive più solide di proprietà sicura e crescita di valore a lungo termine.
Sì. Un Attestato di Prestazione Energetica (in inglese EPC, noto localmente come PEA) è richiesto per legge per il trasferimento della maggior parte degli edifici in Grecia e deve essere disponibile per l'atto notarile. L'attestato è rilasciato da un ispettore energetico abilitato, classifica l'immobile su una scala di efficienza energetica ed è valido per dieci anni. In un acquisto è responsabilità del venditore fornirlo.
Oltre a soddisfare il requisito di legge, l'EPC è un utile indicatore delle condizioni e dei costi di gestione di un immobile. Una classe elevata indica bollette energetiche più basse e tipicamente una maggiore attrattiva per gli acquirenti in una futura rivendita, mentre una classe scadente può segnalare impianti datati, isolamento più debole o opportunità di ristrutturazione che potrebbero incidere sia sul comfort sia sul valore.
Nell'ambito del coordinamento di un acquisto, Maris Estates e il vostro avvocato confermano che esista un EPC valido e ne considerano la classe nella valutazione complessiva dell'immobile, così che comprendiate sia la vostra posizione legale sia le implicazioni pratiche per la proprietà a lungo termine.
Verificare la legalità urbanistica è una delle salvaguardie più importanti nell'acquisto in Grecia, specialmente per case, ville e immobili rurali più datati. La questione centrale è se l'edificio nella sua configurazione attuale corrisponda ai permessi e ai piani approvati dall'autorità urbanistica, e se eventuali ampliamenti, conversioni o strutture accessorie siano stati legalmente autorizzati o correttamente regolarizzati.
Questa verifica è condotta da un ingegnere civile abilitato, che ispeziona l'immobile, lo confronta con il fascicolo edilizio ufficiale e i disegni topografici, ed emette un certificato dell'ingegnere che attesta l'assenza di costruzioni abusive irrisolte. Ove esistano irregolarità pregresse, il diritto greco ha previsto meccanismi di regolarizzazione, ma qualsiasi questione pendente deve essere risolta prima di, o come condizione per, il perfezionamento dell'acquisto.
Saltare questo passaggio è un rischio serio, poiché le strutture non autorizzate possono risultare impossibili da registrare, difficili da assicurare e problematiche da rivendere. Maris Estates esige una relazione dell'ingegnere pulita come parte standard del processo, proteggendo sia il vostro titolo legale sia la futura liquidità del vostro investimento.
La Grecia prevede un'imposta sulle plusvalenze sulla vendita di immobili da parte di persone fisiche, fissata a un'aliquota del 15 percento sul profitto. Tuttavia, l'applicazione di questa imposta è stata sospesa per molti anni attraverso proroghe successive, e la sospensione è attualmente in vigore fino alla fine di dicembre 2026. Durante la sospensione, le plusvalenze realizzate sulla rivendita di immobili da parte di persone fisiche non sono tassate.
Questa sospensione ha rappresentato un vantaggio significativo per gli investitori focalizzati sull'apprezzamento del capitale, poiché consente di realizzare i guadagni derivanti dall'aumento dei valori senza un'imposta sulle plusvalenze secondo il quadro attuale. La sospensione viene riesaminata e prorogata periodicamente, per cui la posizione oltre la sua attuale scadenza dovrebbe essere confermata al momento di qualsiasi vendita futura.
I venditori dovrebbero comunque tenere conto degli altri costi legati alla rivendita e del modo in cui l'immobile è stato originariamente acquisito e dichiarato. Maris Estates assiste i clienti sulla strategia e sul momento dell'uscita nell'ambito della pianificazione a lungo termine, e collabora con consulenti fiscali per garantire che la cessione sia strutturata in modo efficiente secondo le norme in vigore al momento della vostra vendita.
Per un acquisto semplice in contanti di un immobile di rivendita, i tempi tipici da un'offerta accettata alla proprietà registrata sono di circa sei-dodici settimane. Le variabili principali sono la rapidità con cui vengono organizzati l'AFM e il conto bancario, la completezza della documentazione del venditore e il tempo necessario per la due diligence legale e tecnica, che non dovrebbe mai essere affrettata.
Determinate situazioni allungano i tempi. Gli acquisti finanziati aggiungono diverse settimane per la perizia della banca e l'approvazione del prestito. Gli immobili in zone di confine che richiedono autorizzazioni per gli extra-UE, le catene ereditarie complesse o le questioni urbanistiche che necessitano di regolarizzazione richiedono tutti più tempo. Le nuove costruzioni off-plan seguono il calendario di costruzione del promotore con pagamenti scaglionati.
Una preparazione accurata è il modo migliore per rispettare i tempi: ottenere l'AFM per tempo, avere i fondi pronti in un conto conforme e incaricare un avvocato esperto fin dall'inizio. Maris Estates gestisce come project manager questi diversi elementi in movimento, così che l'acquisto proceda con la massima efficienza consentita dallo specifico immobile.
Sì. È comune e del tutto consueto che gli acquirenti stranieri perfezionino un acquisto greco senza viaggiare, conferendo una procura (Power of Attorney, PoA) a un avvocato greco di fiducia. La procura autorizza il vostro rappresentante a ottenere il vostro AFM, ad aprire un conto bancario, a firmare l'accordo preliminare e, ove lo desideriate, a eseguire l'atto definitivo davanti al notaio per vostro conto.
La procura deve essere correttamente formalizzata per essere valida in Grecia. Viene tipicamente firmata davanti a un consolato greco all'estero, oppure davanti a un notaio locale nel vostro Paese d'origine con un'apostille e una traduzione ufficiale in greco. Il documento dovrebbe definire con precisione i poteri del rappresentante, così da coprire ciascun atto richiesto pur lasciandovi un controllo adeguato.
Questo meccanismo rende l'investimento transfrontaliero autenticamente comodo, ed è una delle ragioni per cui gli acquirenti internazionali trovano la Grecia accessibile. Maris Estates collabora con il vostro avvocato per predisporre una PoA correttamente delimitata e coordinare la firma a distanza, così che possiate acquisire e registrare il vostro immobile in sicurezza da qualunque parte del mondo.
Gli immobili greci si trasmettono secondo le norme successorie greche, e l'imposta di successione è applicata in base al rapporto tra il defunto e il beneficiario. I beneficiari sono raggruppati in categorie, con la famiglia più stretta, come coniuge, figli e genitori, nella Categoria A tassata nel modo più favorevole, e i parenti più lontani e gli eredi non parenti tassati ad aliquote progressivamente più alte nelle Categorie B e C.
Per la famiglia stretta in Categoria A si applicano generose soglie di esenzione e le aliquote sugli importi eccedenti sono comparativamente basse, per cui una casa di famiglia che passa a un coniuge o a un figlio comporta spesso un'imposta modesta. Le aliquote salgono per la Categoria B e raggiungono gli scaglioni più elevati per i beneficiari non parenti in Categoria C, dove il costo effettivo può essere significativo.
Poiché la pianificazione successoria transfrontaliera può essere complessa, e poiché un beneficiario deve accettare l'eredità e registrare il trasferimento presso il notaio e il Catasto, è saggio pianificare la struttura di proprietà tenendo a mente questi esiti. Maris Estates può presentare consulenti specializzati in materia successoria e fiscale, così che il vostro bene greco sia detenuto e, a tempo debito, trasferito in un modo che si adatti alle intenzioni a lungo termine della vostra famiglia.
Entrambe offrono opportunità interessanti, e la decisione si riduce allo stile di vita, alla liquidità e al carattere dell'investimento. Le isole più affermate, come Mykonos, Santorini, Paros e parti delle Cicladi, spuntano prezzi premium, una forte domanda internazionale e valori resilienti, ma rientrano anche nella fascia di soglia più alta della Golden Visa e possono comportare un accesso più stagionale.
La costa continentale, comprese la Riviera Ateniese, il Peloponneso e la Calcidica, offre accessibilità tutto l'anno, prossimità ad aeroporti internazionali e infrastrutture e, al di fuori delle zone di prima fascia, spesso una soglia di ingresso più bassa ai fini della residenza. Queste aree hanno attratto una significativa riqualificazione e possono offrire un valore relativo interessante insieme a solide prospettive di apprezzamento.
Per gli investitori orientati all'apprezzamento del capitale, i principi duraturi sono la qualità dell'ubicazione, la facilità di accesso, la scarsità di stock comparabile e un titolo pulito. Maris Estates assiste i clienti sia sulle isole sia sul continente, adattando la scelta ai loro obiettivi, che si tratti di un bene trofeo su un'isola o di un immobile costiero ben collegato con solidi fondamentali a lungo termine.
La Golden Visa concede la residenza, non la cittadinanza. Un permesso di soggiorno dà a voi e alla vostra famiglia il diritto di vivere in Grecia e di viaggiare all'interno dell'Area Schengen, rinnovabile ogni cinque anni finché mantenete l'investimento idoneo, ma non conferisce un passaporto greco o dell'UE e non comporta alcun obbligo di risiedere effettivamente nel Paese.
La cittadinanza greca è un percorso separato e ben più lungo. Si acquisisce generalmente tramite naturalizzazione dopo un periodo prolungato di residenza legale, tipicamente diversi anni di reale presenza fisica, unitamente a requisiti di integrazione come la conoscenza della lingua e della cultura greca. Il tempo trascorso puramente come titolare non residente di Golden Visa non concorre di per sé alla naturalizzazione, poiché quel percorso dipende da una residenza reale.
Per la maggior parte degli investitori internazionali, la residenza permanente rinnovabile tramite la Golden Visa raggiunge gli obiettivi pratici della mobilità, di una base nell'UE e di un bene sicuro, senza l'impegno che la naturalizzazione richiede. Maris Estates si concentra sul lato dell'investimento e della residenza e può indirizzare i clienti a consulenti in materia di immigrazione ove la cittadinanza sia un autentico obiettivo a lungo termine.
La Grecia fa parte dell'Eurozona, per cui gli immobili sono prezzati, tassati e transati in euro (EUR). L'appartenenza all'euro apporta stabilità e rimuove qualsiasi rischio di svalutazione della valuta locale dal vostro investimento, il che rappresenta una considerazione importante per gli acquirenti internazionali che confrontano la Grecia con mercati che utilizzano valute locali volatili.
I fondi per l'acquisto vengono generalmente trasferiti su un conto bancario greco intestato all'acquirente e poi versati al venditore attraverso la transazione, il che crea anche la tracciabilità documentale limpida richiesta per l'atto notarile, per la conformità antiriciclaggio e, ove pertinente, per comprovare un investimento ai fini della Golden Visa. Le banche richiederanno documentazione sull'origine dei fondi, per cui questa dovrebbe essere preparata in anticipo.
Poiché i movimenti del tasso di cambio tra la vostra valuta d'origine e l'euro possono incidere materialmente sul costo effettivo, molti acquirenti si avvalgono di un fornitore specializzato in cambio valuta per assicurarsi tassi competitivi e, in alcuni casi, per fissare un tasso in anticipo rispetto al perfezionamento. Maris Estates può indirizzare i clienti verso partner bancari e valutari affidabili, così che il finanziamento dell'acquisto sia fluido, conforme ed economicamente vantaggioso.
Sì. Gli Stati Uniti non impongono alcun requisito di cittadinanza o di residenza per la proprietà immobiliare. Un cittadino straniero che non ha mai messo piede nel Paese può detenere il titolo legale su una casa, un condominio o un appezzamento di terreno esattamente come può farlo un cittadino statunitense, e non esiste alcun registro federale che limiti, tassi o restringa la proprietà in base alla nazionalità. Gli acquirenti stranieri hanno acquistato circa 78.100 case statunitensi per un valore di circa 56 miliardi di dollari nei dodici mesi terminati a marzo 2025, un balzo del 44 percento rispetto all'anno precedente, per cui la proprietà internazionale è tanto comune quanto ben compresa da ogni professionista della catena della transazione.
Esiste un ristretto numero di eccezioni circoscritte che vale la pena conoscere. Un pugno di Stati ha recentemente approvato leggi che limitano gli acquisti in prossimità di basi militari o di terreni agricoli da parte di acquirenti provenienti da un elenco specifico di Paesi, e determinate norme federali possono applicarsi ai terreni adiacenti a installazioni sensibili. Queste misure interessano una minima frazione delle transazioni e quasi mai riguardano i normali immobili residenziali o da investimento nei mercati metropolitani preferiti dagli acquirenti internazionali. Per la stragrande maggioranza degli acquisti, la vostra nazionalità semplicemente non è un fattore.
Ciò che l'acquisto non fa è conferirvi alcuno status di immigrazione. Possedere una casa statunitense non vi dà alcun visto, alcun diritto di vivere nel Paese e, di per sé, alcuna via verso la green card. È puramente una decisione di proprietà e di investimento. Presso Maris Estates ci assicuriamo che i clienti comprendano questa distinzione fin dall'inizio, così che la strategia immobiliare e qualsiasi separata strategia di immigrazione siano pianificate in modo indipendente e corretto.
I cittadini stranieri possono finanziare un acquisto statunitense, ma di solito non attraverso i prestiti convenzionali delle agenzie (agency loans) disponibili per i cittadini. Viene invece offerto un prodotto specializzato noto come mutuo per cittadini stranieri (foreign-national mortgage) da parte di istituti portfolio, banche private e alcune banche internazionali. Questi prestiti sono concepiti per acquirenti che non hanno un Social Security number, né una storia creditizia statunitense, e con reddito percepito all'estero, e sono valutati in base all'immobile e al profilo finanziario globale del mutuatario anziché a un punteggio di credito statunitense.
La caratteristica distintiva è un acconto più elevato. Laddove un residente potrebbe versare il 20 percento o meno, un vero acquirente non residente dovrebbe prevedere un acconto di circa il 30 al 40 percento, con la cifra esatta che dipende dall'istituto, dalla tipologia di immobile e dal Paese e profilo dell'acquirente. I titolari di green card e gli acquirenti con visti di lavoro idonei possono talvolta accedere ad acconti molto più bassi, e gli acquirenti che utilizzano un ITIN al posto di un Social Security number possono trovare programmi a partire da circa il 15 al 25 percento. Si noti che, a partire da maggio 2025, i prestiti assicurati dalla FHA non sono più disponibili per i residenti non permanenti, il che spinge la maggior parte degli acquirenti stranieri verso finanziamenti portfolio e di banche private.
La documentazione è semplice ma di natura internazionale: un passaporto valido, prova di reddito da impiego, attività d'impresa o investimenti esteri, diversi mesi di estratti conto, prova di riserve e fondi detenuti in o trasferiti su un conto statunitense per l'acconto e la chiusura. Poiché tassi e condizioni variano ampiamente tra gli istituti, Maris Estates raccomanda di assicurarsi una pre-approvazione scritta prima di presentare offerte, così che il vostro budget e la vostra posizione negoziale siano entrambi definiti con sicurezza.
Una quota consistente di acquirenti stranieri paga interamente in contanti, e vi sono buone ragioni per farlo. Un'offerta interamente in contanti è più semplice, più rapida e più attraente per i venditori perché elimina le condizioni sospensive legate al finanziamento e il rischio che un prestito salti. In mercati competitivi un'offerta pulita in contanti può aggiudicarsi un immobile a scapito di un'offerta più alta che dipende da un mutuo, ed elimina i tassi di interesse più elevati e la documentazione più gravosa che i prestiti per cittadini stranieri tipicamente comportano.
Il finanziamento, tuttavia, non è semplicemente un modo per acquistare qualcosa che altrimenti non potreste permettervi. Utilizzare un mutuo vi consente di impiegare meno capitale in un singolo bene e di preservare liquidità per altre opportunità, e in alcune circostanze gli interessi possono avere un valore ai fini della pianificazione fiscale. Per gli acquirenti la cui valuta d'origine è forte rispetto al dollaro, o che preferiscono mantenere il capitale d'investimento diversificato anziché concentrato, un prestito moderato può essere una strategia deliberata anziché una necessità.
La risposta giusta dipende dai vostri obiettivi, dal vostro costo del capitale in patria e dalla vostra visione sui tassi di interesse statunitensi e sul dollaro. Maris Estates aiuta i clienti a modellare entrambe le strade affiancate, soppesando la certezza e la rapidità del contante a fronte della flessibilità e della leva del finanziamento, così che la decisione rifletta un piano d'investimento complessivo anziché un'assunzione predefinita.
Un ITIN, ossia Individual Taxpayer Identification Number, è un numero di elaborazione fiscale rilasciato dall'Internal Revenue Service alle persone che hanno obblighi fiscali statunitensi ma non sono idonee a un Social Security number. I proprietari stranieri di immobili ne hanno frequentemente bisogno perché è il mezzo con cui l'IRS vi identifica quando presentate le dichiarazioni, richiedete benefici convenzionali (treaty benefits) o recuperate imposte che vi sono state trattenute. Non avete bisogno di un ITIN semplicemente per detenere il titolo, ma ne avrete quasi certamente bisogno una volta che interagirete con il sistema fiscale statunitense in qualità di proprietari o venditori.
La domanda si presenta utilizzando il Modulo IRS W-7, corredato di documenti di identità autenticati come un passaporto. L'elaborazione standard richiede generalmente circa sette-undici settimane, per cui conviene iniziare per tempo. Nella specifica situazione di un proprietario straniero che vende e cerca di ridurre la ritenuta, il W-7 può essere presentato insieme ai relativi moduli sulla ritenuta, il che può abbreviare considerevolmente l'elaborazione. Molti acquirenti ottengono il numero con largo anticipo rispetto a qualsiasi vendita proprio per evitare ritardi in seguito.
Poiché l'ITIN incide sul finanziamento, sulla presentazione delle dichiarazioni e sull'eventuale rivendita del vostro immobile, Maris Estates si coordina con un commercialista qualificato in materia transfrontaliera per impostare correttamente la domanda al primo tentativo. Un ITIN respinto o ritardato può bloccare una chiusura o vincolare i proventi di una vendita, per cui trattarlo come un passaggio precoce e deliberato anziché come una formalità dell'ultimo minuto protegge sia i vostri tempi sia i vostri fondi.
Il FIRPTA, il Foreign Investment in Real Property Tax Act, è il meccanismo che gli Stati Uniti utilizzano per assicurarsi che i venditori stranieri paghino qualsiasi imposta dovuta sulla plusvalenza derivante dalla vendita di immobili statunitensi. Quando una persona straniera vende, l'acquirente è tenuto per legge a trattenere una percentuale del prezzo di vendita lordo e a versarla all'IRS, generalmente entro 20 giorni dalla chiusura. In pratica la società di title o di escrow gestisce questo aspetto alla chiusura, così che l'acquirente adempia automaticamente all'obbligo.
L'aliquota di ritenuta standard è il 15 percento dell'importo totale realizzato. Esistono due scaglioni ridotti quando l'acquirente intende utilizzare l'immobile come residenza: l'aliquota scende al 10 percento quando il prezzo di vendita è compreso tra 300.001 e 1.000.000 di dollari, e a zero quando il prezzo è pari o inferiore a 300.000 dollari. I prezzi superiori a un milione di dollari sono soggetti a ritenuta piena del 15 percento. È importante comprendere che si tratta di una ritenuta sul prezzo di vendita, non di un'imposta definitiva.
Poiché la ritenuta è basata sui proventi lordi anziché sull'effettivo profitto, molto spesso eccede l'imposta realmente dovuta. Un venditore straniero recupera la differenza presentando una dichiarazione dei redditi statunitense, oppure può richiedere in anticipo un certificato di ritenuta sul Modulo 8288-B affinché l'IRS approvi un importo ridotto prima della chiusura, nel qual caso l'eccedenza è trattenuta in escrow finché l'IRS non risponde. Maris Estates pianifica il FIRPTA fin dal momento in cui un cliente prende in considerazione la vendita, coordinando la domanda del certificato e l'ITIN così che venga vincolato inutilmente il minor capitale possibile.
L'imposta sulla proprietà negli Stati Uniti è applicata a livello locale, da contee, città e distretti scolastici, e viene addebitata ogni anno in base al valore accertato del vostro immobile. Non esiste un'unica aliquota nazionale. Le aliquote effettive variano invece enormemente da luogo a luogo, oscillando da ben al di sotto dell'1 percento del valore all'anno in alcuni Stati a bassa tassazione a ben oltre il 2 percento in altri, per cui un prezzo di acquisto identico può comportare costi di mantenimento annuali molto diversi a seconda di dove si trova l'immobile.
Gli Stati privi di imposta statale sul reddito, come la Florida e il Texas, spesso recuperano le entrate attraverso imposte sulla proprietà più elevate, mentre altri Stati bilanciano le due cose diversamente. L'imposta viene riaccertata periodicamente e può aumentare al crescere dei valori locali, per cui la cifra che pagate nel vostro primo anno non è fissa per l'intera durata della proprietà. Alcune giurisdizioni offrono tetti massimi o agevolazioni per la prima casa (homestead relief), sebbene tali benefici siano tipicamente legati alla residenza principale e possano non applicarsi alla seconda casa o all'immobile da investimento di un proprietario straniero.
Poiché l'imposta sulla proprietà è un costo ricorrente che incide materialmente sui rendimenti netti, Maris Estates presenta sempre ai clienti la cifra annuale specifica per un determinato immobile e per una determinata contea anziché una media nazionale. Comprendere il reale costo di mantenimento in anticipo, insieme all'assicurazione e a eventuali quote associative, garantisce che la valutazione dell'investimento sia costruita su numeri reali anziché su una stima approssimativa.
I costi di chiusura (closing costs) sono l'insieme di spese e oneri che maturano nel momento in cui la proprietà viene trasferita, in aggiunta al prezzo di acquisto stesso. Includono tipicamente l'assicurazione del titolo (title insurance), le spese di escrow o di regolamento (settlement fees), le spese di registrazione, le imposte di trasferimento in alcune giurisdizioni, gli onorari dell'avvocato ove ci si avvalga di un legale e, se state finanziando, gli oneri legati al prestatore come una perizia e l'apertura del prestito (loan origination). Gli acquirenti internazionali dovrebbero generalmente prevedere un ulteriore 2 al 5 percento del prezzo di acquisto per coprirli.
Il totale esatto varia significativamente in base allo Stato e al fatto che paghiate in contanti o prendiate in prestito. Alcuni Stati impongono imposte di trasferimento o documentarie rilevanti; altri no. Gli acquirenti in contanti evitano tutti i costi legati al prestatore, il che può ridurre la cifra in modo apprezzabile. Anche chi paghi consuetudinariamente quale onere, acquirente o venditore, differisce da regione a regione ed è spesso un punto che può essere negoziato all'interno del contratto di acquisto.
Maris Estates fornisce ai clienti una stima dettagliata dei costi di chiusura nelle prime fasi del processo, ben prima della data di chiusura, così che non vi siano sorprese quando arriva il prospetto di regolamento finale (settlement statement). Conoscere il costo complessivo di acquisizione, prezzo di acquisto più costi di chiusura, vi consente di confrontare gli immobili in modo accurato e di pianificare i vostri trasferimenti di valuta con la giusta somma a disposizione.
L'assicurazione del titolo e l'escrow sono due pilastri del sistema di chiusura americano che offrono agli acquirenti stranieri un notevole grado di protezione. L'escrow si riferisce a una terza parte neutrale, tipicamente una società di title o di regolamento, che detiene i fondi e i documenti durante la transazione e li rilascia soltanto quando ogni condizione del contratto è stata soddisfatta. Ciò significa che il vostro denaro non viene mai consegnato direttamente al venditore sulla fiducia; si muove soltanto quando l'operazione è verificata e completa.
L'assicurazione del titolo protegge la vostra proprietà stessa. Prima della chiusura, la società di title ricerca la storia dell'immobile per confermare che il venditore ne sia realmente proprietario e che non vi siano gravami non dichiarati, imposte non pagate o pretese concorrenti. La polizza assicurativa vi protegge poi finanziariamente qualora un difetto in quella storia emerga in seguito. Un premio una tantum pagato alla chiusura vi copre per tutto il tempo in cui possedete l'immobile, il che è particolarmente rassicurante per un acquirente che non è fisicamente presente per indagare la storia locale di un immobile.
Per i clienti internazionali, questo sistema è una delle ragioni per cui il mercato immobiliare statunitense è considerato un luogo sicuro in cui detenere ricchezza. Maris Estates lavora esclusivamente con società di title ed escrow affidabili ed esamina attentamente l'impegno sul titolo (title commitment) per vostro conto, così che l'immobile che pagate sia autenticamente, limpidamente e permanentemente vostro.
Molti acquirenti stranieri detengono immobili statunitensi tramite una società a responsabilità limitata, o LLC, anziché a proprio nome personale, e vi sono diverse ragioni per cui ciò può avere senso. Una LLC crea uno strato di separazione della responsabilità tra il bene e la vostra ricchezza personale, offre un certo grado di riservatezza poiché il nome del singolo proprietario non deve comparire sull'atto pubblico, e può semplificare il modo in cui l'immobile viene trasferito o eventualmente trasmesso agli eredi. Per gli acquirenti che acquisiscono più di un immobile, una struttura a LLC può inoltre mantenere ordinate le partecipazioni.
La struttura di proprietà interagisce inoltre pesantemente con l'esposizione fiscale statunitense, in particolare con l'imposta di successione (estate tax). A seconda di come è organizzata una struttura, che l'immobile sia detenuto direttamente, attraverso una LLC statunitense o attraverso una società estera o entità schermo (blocker entity), l'esposizione all'imposta di successione statunitense, all'imposta sulle plusvalenze e agli obblighi di comunicazione può differire sostanzialmente. Non esiste un'unica struttura migliore per tutti; la scelta giusta dipende dal vostro Paese di residenza, dall'eventuale applicazione di una convenzione fiscale, dal valore del bene e dalle vostre intenzioni a lungo termine.
Poiché queste decisioni sono difficili da annullare una volta completato un acquisto, Maris Estates si coordina con consulenti fiscali e legali transfrontalieri per definire la struttura di proprietà prima che sottoscriviate il contratto. Impostarla correttamente fin dall'inizio può proteggere sia il bene sia la generazione successiva, mentre una ristrutturazione successiva può essere costosa e talvolta far scattare imposte.
No. Questo è uno dei fraintendimenti più comuni e più importanti tra gli acquirenti internazionali. Acquistare immobili negli Stati Uniti, a qualsiasi prezzo, non vi concede un visto, il diritto di vivere nel Paese, l'autorizzazione al lavoro o una via verso la green card. La proprietà e l'immigrazione sono disciplinate da sistemi del tutto separati, e gli Stati Uniti non offrono un programma di residenza per acquisto immobiliare come fanno alcuni altri Paesi.
In qualità di proprietario straniero potete generalmente visitare il vostro immobile in base a qualunque visto o regime di esenzione dal visto (visa-waiver) già applicabile alla vostra nazionalità, alle stesse condizioni di qualsiasi altro visitatore, e tali condizioni limitano la durata del vostro soggiorno. Possedere una casa non estende quel soggiorno consentito né modifica in alcun modo il vostro status. Se vivere negli Stati Uniti fa parte dei vostri piani, ciò deve essere perseguito attraverso un'adeguata via di immigrazione.
Esiste un programma in cui un ingente investimento può condurre alla residenza, l'EB-5 Immigrant Investor Program, ma si tratta di un programma di investimento e creazione di posti di lavoro, non di un acquisto immobiliare, e ha propri requisiti e soglie rigorosi. Non dovrebbe mai essere confuso con il semplice acquisto di una casa. Maris Estates mantiene la strategia immobiliare e qualsiasi strategia di immigrazione nettamente separate, e indirizza i clienti a consulenti qualificati in materia di immigrazione ove la residenza sia un autentico obiettivo.
Il processo di acquisto statunitense è ben definito e si sviluppa attraverso fasi prevedibili. Inizia con la definizione dei vostri obiettivi e del budget e, se state finanziando, con l'ottenimento di una pre-approvazione scritta del mutuo. Il vostro consulente individua quindi e vi mostra immobili idonei, presentate un'offerta scritta e, una volta che acquirente e venditore concordano su prezzo e condizioni, sottoscrivete un contratto di acquisto vincolante accompagnato da un deposito di caparra (earnest-money deposit) trattenuto in escrow.
Dopo la firma del contratto arriva il periodo di due diligence. Durante questa finestra completate un'ispezione della casa, il prestatore ordina una perizia (appraisal) se state prendendo in prestito, e la società di title ricerca e assicura il titolo. Le condizioni sospensive (contingencies) del contratto vi consentono di rinegoziare o recedere qualora l'ispezione, la perizia o il titolo evidenzino problemi. Una volta superate queste fasi, la transazione procede alla chiusura, dove vengono scambiati i fondi e i documenti firmati e la proprietà vi viene legalmente trasferita.
Un acquisto in contanti può chiudersi in appena due-tre settimane, mentre un acquisto finanziato richiede più comunemente circa 30-45 giorni dall'offerta accettata alla chiusura, determinati in gran parte dai tempi del prestatore. Essere organizzati in anticipo con fondi, documenti ed eventuale ITIN mantiene le cose in movimento. Maris Estates gestisce questi tempi dall'inizio alla fine e, per i clienti all'estero, organizza la firma a distanza così che la distanza non diventi mai un ostacolo.
Le commissioni immobiliari negli Stati Uniti sono cambiate in modo significativo a seguito di un accordo transattivo legale a livello nazionale che ha coinvolto la National Association of Realtors, con nuove regole di prassi entrate in vigore il 17 agosto 2024. Storicamente, il venditore pagava tipicamente una commissione totale che veniva ripartita tra l'agente dell'annuncio (listing agent) e l'agente dell'acquirente, e il compenso dell'agente dell'acquirente veniva pubblicizzato sul servizio di annunci condiviso. Secondo le nuove regole, le offerte di compenso per l'agente dell'acquirente non possono più essere pubblicate sul Multiple Listing Service, e non si può più dare per scontato che il venditore copra automaticamente l'agente dell'acquirente.
Vi è ora una seconda modifica, altrettanto importante, rivolta agli acquirenti. Prima di visitare le case, un acquirente che si avvale di un agente deve firmare un accordo scritto di rappresentanza dell'acquirente (buyer-representation agreement) che precisa esattamente come tale agente verrà pagato e stabilisce chiaramente che le commissioni sono pienamente negoziabili e non fissate per legge. In pratica, il compenso dell'agente dell'acquirente è ora negoziato apertamente, può essere pagato dal venditore, dall'acquirente o ripartito, ed è definito esplicitamente anziché dato per scontato. I primi dati di mercato hanno mostrato che le commissioni tipiche degli agenti dell'acquirente hanno iniziato a diminuire di conseguenza.
Per i clienti internazionali ciò significa semplicemente maggiore trasparenza, e rende la rappresentanza fidata più preziosa, non meno. Maris Estates spiega l'accordo sul compenso per iscritto e in anticipo, lo negozia come parte dell'operazione complessiva e fa in modo che un acquirente straniero non venga mai colto di sorpresa da un onere. Termini chiari e concordati vi proteggono e mantengono il vostro costo totale di acquisizione pienamente prevedibile.
La caparra (earnest money) è un deposito in buona fede che l'acquirente versa poco dopo che un'offerta è stata accettata, a segnalare che l'impegno all'acquisto è serio. È tipicamente pari all'1 al 3 percento del prezzo di acquisto, sebbene in mercati competitivi possa essere più alta, e non viene pagata direttamente al venditore. Viene invece trattenuta da una società di escrow o di title neutrale e successivamente accreditata a fronte del vostro acconto e dei costi di chiusura alla chiusura.
Se sia rimborsabile dipende dalle condizioni sospensive (contingencies) scritte nel vostro contratto. I contratti standard includono periodi per l'ispezione, la perizia e il finanziamento durante i quali potete recedere e recuperare il vostro deposito qualora emerga un problema reale o una condizione non venga soddisfatta. Se, tuttavia, semplicemente cambiate idea dopo che tali scadenze delle condizioni sospensive sono trascorse, generalmente perdete la caparra a favore del venditore quale compenso per aver tolto l'immobile dal mercato.
La lezione pratica è che le condizioni sospensive sono la vostra protezione, e le scadenze al loro interno contano. Maris Estates struttura le offerte così che un acquirente straniero disponga di condizioni sospensive adeguate e formulate con chiarezza e comprenda ciascuna scadenza, garantendo che il vostro deposito resti protetto pur mantenendo la vostra offerta competitiva agli occhi del venditore.
Un'ispezione della casa (home inspection) è un esame dettagliato delle condizioni fisiche di un immobile condotto da un ispettore abilitato, di solito durante la finestra di due diligence dopo che la vostra offerta è stata accettata. Copre la struttura, il tetto, le fondamenta, gli impianti elettrico e idraulico, il riscaldamento e il raffrescamento e altri componenti, e produce una relazione scritta. Sebbene un'ispezione non sia obbligatoria per legge, è fortemente consigliabile, ed è particolarmente preziosa per un acquirente estero che non può percorrere personalmente l'immobile. Le risultanze possono costituire motivo per rinegoziare il prezzo, richiedere riparazioni o recedere in forza di una condizione sospensiva legata all'ispezione.
Una perizia (appraisal) ha uno scopo diverso. È una valutazione indipendente dell'immobile, ordinata dal prestatore quando state finanziando, per confermare che la casa valga almeno quanto avete concordato di pagare. Protegge il prestatore, e per estensione voi, dal pagare in eccesso rispetto al mercato. Se una perizia risulta inferiore al prezzo contrattuale, può aprire una rinegoziazione oppure, in forza di una condizione sospensiva legata alla perizia, consentirvi di fare un passo indietro. Gli acquirenti in contanti non sono tenuti a ottenere una perizia, ma molti ne commissionano comunque una per tranquillità.
Insieme, l'ispezione e la perizia sono il modo in cui un acquirente a distanza ottiene una conferma oggettiva e professionale sia delle condizioni sia del valore di un bene che potrebbe acquistare senza averlo visto. Maris Estates organizza ispettori e periti affidabili, esamina le relazioni per vostro conto e traduce le risultanze in indicazioni chiare così che possiate decidere con piena informazione.
Quando un proprietario straniero vende un immobile statunitense con profitto, tale plusvalenza è soggetta all'imposta statunitense sulle plusvalenze. Se avete detenuto l'immobile per più di un anno, la plusvalenza è trattata come a lungo termine e tassata alle aliquote federali a lungo termine più favorevoli; gli immobili detenuti per un anno o meno sono tassati alle aliquote a breve termine, più elevate. La plusvalenza imponibile è il prezzo di vendita meno il vostro prezzo di acquisto originario e meno i costi e le migliorie di capitale idonei, per cui una buona tenuta dei registri riduce direttamente l'imposta che dovete.
È qui che il FIRPTA e l'imposta sulle plusvalenze si collegano. L'importo del FIRPTA trattenuto alla chiusura non è l'imposta definitiva; è un acconto a fronte dell'effettiva obbligazione per plusvalenze. Dopo la vendita presentate una dichiarazione dei redditi statunitense che calcola l'imposta reale sulla vostra plusvalenza netta, e poiché la ritenuta è basata sui proventi lordi essa eccede frequentemente quanto realmente dovuto, generando un rimborso. Può inoltre applicarsi un'imposta a livello statale a seconda di dove si trova l'immobile.
Poiché l'interazione tra ritenuta, imposta federale sulle plusvalenze, eventuale imposta statale e possibile agevolazione convenzionale può essere intricata, Maris Estates si coordina con consulenti fiscali transfrontalieri ben prima di una vendita. Pianificare il periodo di detenzione, documentare la base di costo e le migliorie e, ove opportuno, richiedere un certificato di ritenuta, operano tutti insieme per mantenere una porzione maggiore del vostro apprezzamento nelle vostre mani.
Questo è uno dei rischi più trascurati per gli acquirenti internazionali, e può essere rilevante. Gli immobili situati negli Stati Uniti sono inequivocabilmente un bene ubicato negli Stati Uniti (US-situated asset), il che significa che rientrano nel sistema dell'imposta di successione statunitense indipendentemente da dove il proprietario risieda o di quale cittadinanza sia titolare. Se un proprietario straniero muore mentre detiene l'immobile direttamente, il suo patrimonio può essere soggetto all'imposta di successione statunitense sul suo valore.
L'esposizione è marcata perché gli stranieri non residenti (non-resident aliens) ricevono un'esenzione dall'imposta di successione di soli 60.000 dollari, in netto contrasto con l'esenzione multimilionaria disponibile per i cittadini e i domiciliati statunitensi. Il valore eccedente tale soglia può essere tassato ad aliquote che salgono fino al 40 percento, e il patrimonio può essere tenuto a presentare una dichiarazione statunitense dell'imposta di successione, il Modulo 706-NA. Per un immobile del valore di diverse centinaia di migliaia di dollari o più, la potenziale obbligazione è tutt'altro che trascurabile.
Esistono alcune agevolazioni. Un numero limitato di Paesi ha convenzioni sull'imposta di successione con gli Stati Uniti che possono ampliare l'esenzione disponibile, sebbene la maggior parte delle nazionalità non sia coperta, e determinate strutture di proprietà possono modificare del tutto l'esposizione. È precisamente per questo che la struttura di proprietà dovrebbe essere definita prima dell'acquisto. Maris Estates solleva la questione dell'imposta di successione fin dall'inizio e collabora con consulenti transfrontalieri affinché un semplice acquisto immobiliare non diventi silenziosamente un pesante fardello per i vostri eredi.
Molti condomini, townhome e comunità pianificate statunitensi sono governati da un'associazione di proprietari, comunemente chiamata HOA (homeowners association). Se il vostro immobile ne fa parte, pagate una quota ricorrente, mensile o trimestrale, che finanzia servizi e dotazioni condivise come la manutenzione dell'edificio, la cura del verde, la sicurezza, le piscine, gli ascensori, l'assicurazione sulle aree comuni e le riserve per importanti riparazioni future. Queste quote sono un costo reale e continuativo della proprietà e variano ampiamente, da somme modeste a importi sostanziali in edifici ricchi di dotazioni.
Oltre alle quote, un'HOA stabilisce anche regole che i proprietari devono rispettare, riguardanti aspetti come l'aspetto esterno, le ristrutturazioni, l'uso delle aree comuni e la condotta all'interno della comunità. Le associazioni impongono occasionalmente contributi straordinari (special assessments), oneri una tantum per coprire una grande spesa imprevista come la riparazione di un tetto o strutturale, che possono essere significativi e dovrebbero essere compresi prima di acquistare. Esaminare la salute finanziaria dell'associazione, le riserve e lo storico recente dei contributi è una parte essenziale della due diligence.
Per un acquirente internazionale, le quote HOA incidono direttamente sull'economia netta del detenere l'immobile e sulla sua eventuale attrattiva in rivendita, poiché gli acquirenti esaminano attentamente le quote e le condizioni finanziarie dell'associazione. Maris Estates esamina la documentazione, il bilancio e le regole dell'HOA durante la due diligence e integra le quote nel quadro d'investimento, così che conosciate il costo di mantenimento completo ed eventuali restrizioni prima di impegnarvi.
Sì. Acquistare interamente dall'estero è una prassi consolidata, e una quota consistente degli acquisti internazionali coinvolge acquirenti che non sono fisicamente presenti alla chiusura. L'infrastruttura delle transazioni statunitensi, escrow, società di title e opzioni di autenticazione a distanza (remote notarization), è costruita per accogliere la firma da un altro Paese, così che possiate perfezionare un acquisto senza prenotare un volo per il giorno stesso della chiusura.
In pratica, i documenti possono esservi inviati elettronicamente o tramite corriere, e le firme vengono eseguite davanti a un notaio locale all'estero, presso un consolato statunitense oppure tramite autenticazione online a distanza (remote online notarization) ove le parti e le regole lo consentano. I fondi vengono trasferiti tramite bonifico in escrow anziché scambiati di persona, e la società di title coordina la meccanica così che tutto si componga alla data di chiusura esattamente come avverrebbe per un acquirente locale. Ove semplifichi le cose, può inoltre essere predisposta una procura.
La chiave per una chiusura a distanza (mail-away closing) fluida è la preparazione: avere pronti in anticipo il vostro ITIN, i rapporti bancari, i trasferimenti di valuta e i documenti di identità così che nulla si arresti all'ultimo momento. Maris Estates gestisce dall'inizio alla fine la logistica di una chiusura a distanza, coordinando la società di title, l'autenticazione e le istruzioni di bonifico, così che la distanza sia un dettaglio anziché una barriera al possesso di un immobile statunitense.
Poiché un acquisto statunitense si regola in dollari, spostare il vostro denaro nel Paese e convertirlo al momento giusto è una parte significativa della transazione. I fondi vengono trasferiti tramite bonifico internazionale sul conto di escrow, e gli acquirenti hanno di solito bisogno di un conto bancario statunitense per detenere l'acconto, i fondi per la chiusura e successivamente i costi continuativi della proprietà. Aprire quel conto e comprendere per tempo il processo di bonifico della vostra banca previene ritardi quando è dovuto un deposito o un pagamento alla chiusura.
I movimenti valutari possono modificare materialmente il costo reale del vostro acquisto. Tra il giorno in cui concordate un prezzo e il giorno in cui chiudete, le variazioni del tasso di cambio possono aggiungere o sottrarre un importo apprezzabile da quanto pagate effettivamente nella vostra valuta d'origine. I fornitori specializzati in cambio valuta offrono frequentemente tassi migliori e commissioni più basse rispetto a una comune banca retail, e strumenti come i contratti a termine (forward contracts) possono bloccare un tasso in anticipo per eliminare l'incertezza su una somma ingente.
Programmare il momento della conversione e utilizzare il fornitore giusto sono decisioni che vale la pena prendere sul serio in un acquisto di questa entità. Maris Estates aiuta i clienti a pianificare il lato valutario insieme a quello immobiliare, coordinandosi con specialisti FX affidabili e allineando i trasferimenti al calendario della chiusura, così che i movimenti del tasso di cambio e le commissioni non necessarie non erodano il valore del vostro investimento.
Gli acquirenti internazionali si concentrano fortemente in un pugno di Stati, con Florida, California e Texas che insieme rappresentano oltre la metà di tutti gli acquisti stranieri secondo i dati più recenti. La Florida è la chiara capofila, attirando acquirenti da tutta l'America Latina, dal Canada e dall'Europa grazie al suo stile di vita, alla sua assenza di imposta statale sul reddito e alle sue ampie e consolidate comunità internazionali. La California si colloca al secondo posto, spinta in parte da una forte domanda di acquirenti asiatici, mentre il Texas attinge in misura consistente da Messico e India.
Oltre ai tre grandi, New York e Arizona sono favorite costanti, ciascuna attirando un mix distinto di nazionalità. I principali Paesi di origine per gli acquirenti statunitensi sono Cina, Canada, Messico, India e Regno Unito, e ciascuno tende a concentrarsi in particolari regioni e aree metropolitane che si adattano alle sue preferenze di stile di vita, ai legami d'affari e alle comunità esistenti. Questi schemi rendono determinati mercati particolarmente liquidi e familiari per i proprietari stranieri in fase di rivendita.
Il mercato migliore per voi, tuttavia, dipende dai vostri stessi obiettivi, che diate priorità all'apprezzamento del capitale, a una base per lo stile di vita, all'efficienza valutaria e fiscale o alla conservazione della ricchezza a lungo termine. La popolarità segnala liquidità e un'ampia platea di futuri acquirenti, il che conta per la rivendita, ma non significa automaticamente valore. Maris Estates assiste i clienti nell'individuare dove i loro specifici obiettivi e le dinamiche del mercato locale si allineano, anziché limitarsi a seguire la massa.
Per gli investitori internazionali, il nucleo del rendimento nel mercato immobiliare statunitense proviene dall'apprezzamento del capitale, la crescita del valore dell'immobile nel tempo, realizzata al momento della vendita. Gli Stati Uniti sono stati storicamente considerati un mercato stabile, trasparente e liquido in cui detenere beni reali, sostenuto da una solida tutela legale della proprietà, da un'affidabile assicurazione del titolo e da ampie platee di acquirenti nei mercati principali. Per molti investitori stranieri, l'immobile statunitense funge sia da bene di crescita sia da modo per detenere ricchezza in dollari.
Scegliere il mercato giusto e l'immobile giusto è ciò che guida l'apprezzamento. L'ubicazione, la traiettoria dell'economia locale, i vincoli di offerta e la profondità della futura domanda di acquirenti plasmano tutti quanto un immobile guadagna in un periodo di detenzione, e comprare bene, al prezzo giusto nell'area giusta, è dove viene creata gran parte del rendimento finale. I mercati internazionali popolari tendono inoltre a offrire una liquidità di rivendita più forte, il che significa che potete uscire più facilmente e verso una platea più ampia quando arriva il momento.
Realizzare bene quel rendimento richiede di pianificare l'uscita con la stessa cura dell'ingresso, tenendo conto della ritenuta FIRPTA, dell'imposta sulle plusvalenze e di qualsiasi imposta statale, e programmando con attenzione il momento della vendita e della conversione valutaria. Maris Estates affronta ogni acquisto avendo in mente l'eventuale rivendita, offrendo consulenza su mercati e beni posizionati per l'apprezzamento e strutturando la detenzione così che al momento della vendita venga preservata la maggior parte possibile del vostro guadagno.
Uno scambio like-kind 1031 è una disposizione del codice fiscale statunitense che consente a un proprietario di un immobile da investimento di differire l'imposta sulle plusvalenze normalmente dovuta su una vendita, a condizione che i proventi vengano reinvestiti in un altro immobile da investimento statunitense idoneo entro tempi rigorosi. Anziché pagare l'imposta sulla plusvalenza al momento della vendita, l'imposta viene rinviata e di fatto trasferita in avanti sull'immobile sostitutivo, il che può consentire a un investitore di riposizionare o migliorare le proprie partecipazioni senza un costo fiscale immediato.
I proprietari stranieri possono utilizzare uno scambio 1031, ma le regole sono tecniche e inflessibili. Vi sono scadenze ferree per l'individuazione e la chiusura sull'immobile sostitutivo, i fondi devono essere gestiti da un intermediario qualificato (qualified intermediary) anziché toccati dal venditore, e lo scambio deve soddisfare requisiti specifici per qualificarsi. Aspetto importante per i venditori stranieri, l'interazione tra uno scambio 1031 e la ritenuta FIRPTA necessita di un coordinamento attento e anticipato, poiché la meccanica della ritenuta non svanisce semplicemente perché è previsto uno scambio.
Uno scambio 1031 è uno strumento per differire l'imposta rimanendo investiti nel mercato immobiliare statunitense, e se si adatti alla vostra situazione dipende interamente dalle vostre circostanze e dalle vostre intenzioni a lungo termine. Maris Estates segnala la possibilità ove sia pertinente e collabora con consulenti fiscali e intermediari qualificati per strutturarlo correttamente, così che un passo sbagliato nei tempi non vi costi il differimento su cui contavate.