Вопросы
Покупка за рубежом — понятно.
Вопросы, которые наши клиенты задают чаще всего о покупке в Дубае, Греции и США — с ясными ответами.
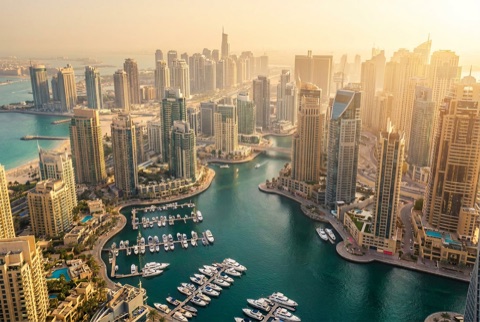
Да. С момента принятия знакового Закона о фрихолде (Закон № 7 от 2002 года) иностранные граждане любого гражданства могут покупать, владеть, продавать и передавать по наследству недвижимость в специально отведённых фрихолд-зонах Дубая. Вам не нужно быть резидентом ОАЭ, не нужен местный спонсор или партнёр, и нет требования проживать в стране, чтобы владеть недвижимостью. Право собственности регистрируется непосредственно на ваше имя в Земельном департаменте Дубая (DLD), и свидетельство о праве собственности выдаётся вам как единственному законному владельцу.
Иностранные покупатели пользуются той же схемой приобретения и несут те же основные расходы, что и граждане ОАЭ и стран Персидского залива (GCC) — не существует надбавки или дополнительного налога на передачу собственности только потому, что вы зарубежный инвестор. Также нет ограничения на количество объектов, которыми может владеть иностранец, и нет минимальной цены покупки, установленной государством (хотя у кредиторов и программы Golden Visa есть собственные пороговые значения, о которых мы расскажем отдельно).
Единственное существенное ограничение носит географический, а не личный характер: иностранное фрихолд-владение возможно только в специально отведённых фрихолд-зонах Дубая, число которых сегодня превышает шестьдесят районов и включает практически всё престижное побережье и инвестиционные кварталы. Более старые центральные районы, находящиеся за пределами этих зон, зарезервированы для граждан ОАЭ и стран GCC. На практике почти любой объект, который реально мог бы рассмотреть международный покупатель — от апартаментов в Марине до виллы на Palm Jumeirah — уверенно расположен на фрихолд-территории.
Фрихолд-владение даёт вам полное и бессрочное право собственности как на объект, так и на землю, на которой он стоит. Вы можете продать его на открытом рынке в любой момент, взять под него ипотеку, провести ремонт в рамках правил сообщества и передать по наследству — всё это без необходимости получать разрешение от арендодателя или головной инстанции и без арендной платы за землю. Именно эта форма собственности сделала Дубай столь привлекательным для международных инвесторов, и она регистрируется непосредственно на ваше имя в Земельном департаменте Дубая.
Лизхолд, напротив, предоставляет право пользования недвижимостью на фиксированный срок — как правило, до 99 лет — после чего право собственности возвращается к основному владельцу фрихолда. Лизхолд-договоры существуют главным образом в старых центральных районах Дубая, не предназначенных для иностранного фрихолд-владения, таких как части Дейры, Бур-Дубая и первоначального района Джумейра. Для международного покупателя, ориентированного на долгосрочную надёжность и стоимость перепродажи, фрихолд почти всегда является предпочтительным вариантом.
Иностранцы могут приобретать фрихолд более чем в шестидесяти специально отведённых районах. К ним относится всё престижное побережье и районы, которые больше всего интересуют инвесторов: Dubai Marina, Palm Jumeirah, Downtown Dubai, Business Bay, Bluewaters Island, Emaar Beachfront, Dubai Creek Harbour, Jumeirah Beach Residence (JBR) и Dubai Hills Estate, среди многих других. Полезно устранить одну распространённую путаницу: первоначальный малоэтажный район Джумейра для иностранцев в основном лизхолд, тогда как схожие по названию JBR, Jumeirah Lake Towers, Jumeirah Village Circle и Jumeirah Islands полностью относятся к фрихолду.
Крупнейшая статья расходов сверх цены покупки — сбор за передачу собственности в Земельном департаменте Дубая (DLD) в размере 4% от стоимости объекта. Хотя по закону этот сбор номинально делится на 2% для покупателя и 2% для продавца, на практике покупатель почти всегда оплачивает все 4%. Именно этот сбор обеспечивает регистрацию недвижимости на ваше имя и выдачу свидетельства о праве собственности.
Помимо сбора DLD, следует заложить в бюджет несколько операционных платежей: сбор за регистрацию и оформление свидетельства о праве собственности — примерно AED 2 000 для объектов стоимостью до AED 500 000 или AED 4 000 для более дорогих, плюс 5% НДС на этот сбор; плату офиса доверенного регистратора; а также небольшой административный и «информационный» сбор. Если вы пользуетесь услугами брокера, комиссия агентства обычно составляет 2% от цены покупки плюс НДС. При покупке в ипотеку добавляется сбор за регистрацию ипотеки в размере 0,25% от суммы кредита плюс банковские сборы за оформление и оценку.
В совокупности международному покупателю следует рассчитывать на общие расходы по сделке в диапазоне от 5% до 9% от цены покупки в зависимости от того, участвуют ли в сделке ипотека и брокер. Стоит отметить, что это преимущественно разовые операционные расходы. В Дубае нет ежегодного налога на недвижимость и налога на прирост капитала, поэтому после завершения сделки ваши текущие обязательства ограничиваются главным образом сервисными и общедомовыми платежами.
Сбор за передачу собственности DLD — это плата Земельного департамента Дубая за официальную передачу и регистрацию права собственности на объект на ваше имя. Он рассчитывается как 4% от согласованной цены покупки (или от оценочной стоимости, установленной DLD, в зависимости от того, что применяет департамент) и является механизмом, благодаря которому ваше право собственности становится частью публичного юридического реестра. Именно оплата этого сбора запускает выдачу вашего свидетельства о праве собственности, поэтому передача не считается завершённой, пока сбор не оплачен.
Юридически сбор делится поровну между покупателем и продавцом — по 2% с каждого, но в Дубае давно сложился обычай, согласно которому покупатель берёт на себя все 4%. Просто так устоялся рынок, и это отражено в большинстве стандартных договоров купли-продажи. Тем не менее это момент, который иногда можно обсудить: на более слабом рынке или при мотивированной продаже продавец может согласиться внести свою долю, поэтому всегда стоит поднять этот вопрос в ходе переговоров.
Ставка 4% фиксированная и единая: она не меняется в зависимости от местоположения, типа или ценовой категории объекта, и иностранные покупатели платят ровно ту же ставку, что и резиденты и граждане. Сбор обычно подлежит оплате в момент передачи в DLD или офисе доверенного регистратора и должен быть оплачен своевременно во избежание штрафов. Поскольку это разовый расход, а не периодический налог, его лучше рассматривать как часть бюджета на приобретение, а не как текущее обязательство.
Off-plan означает покупку строящегося объекта напрямую у застройщика, обычно с оплатой в рассрочку в течение периода строительства. Готовая недвижимость — это завершённый объект, который вы можете осмотреть, принять во владение и зарегистрировать немедленно. Оба варианта вполне подходят для международных покупателей, и правильный выбор зависит от ваших сроков, готовности к поэтапным платежам и от того, хотите ли вы актив, которым можно пользоваться или который можно перепродать сразу.
Off-plan популярен по веским причинам: цены на входе, как правило, ниже, чем на сопоставимую готовую недвижимость; застройщики предлагают продлённые планы оплаты, распределяющие стоимость на период строительства, а иногда и на срок после сдачи; кроме того, есть потенциал роста стоимости между запуском и завершением по мере развития проекта и окружающего района. Off-plan стабильно доминировал в объёмах сделок Дубая в последние кварталы. Компромиссы заключаются в том, что вы ждёте завершения, полагаетесь на то, что застройщик сдаст объект в срок и в соответствии со спецификацией, а ваши средства вложены ещё до того, как вы сможете физически осмотреть готовое жильё.
Готовая недвижимость обеспечивает определённость и немедленность. Вы видите именно то, что покупаете, можете провести комплексную проверку конкретного объекта и здания, а право собственности — со свидетельством на руках — переходит к вам по завершении сделки. Цены в престижных районах с ограниченным предложением обычно хорошо сохраняют стоимость. Для покупателей, которые хотят сразу заселиться или предпочитают полностью избежать строительных рисков, готовая недвижимость — более консервативный путь. Разумный консультационный разговор обычно сводится к сопоставлению более низкой цены входа и потенциала роста off-plan с надёжностью и скоростью готового объекта.
Рынок off-plan в Дубае опирается на обязательную систему эскроу, регулируемую DLD и контролируемую RERA (Агентством по регулированию недвижимости). Согласно Закону № 8 от 2007 года, каждый off-plan проект во фрихолд-зоне должен иметь отдельный эскроу-счёт, привязанный к конкретному проекту. Когда вы вносите платежи в рассрочку, ваши деньги поступают на этот эскроу-счёт — а не в общие средства застройщика — и могут расходоваться только на строительство именно этого проекта.
Принципиально важно, что средства выделяются застройщику поэтапно, в привязке к подтверждённому ходу строительства, а не к календарю. Независимый инженер-консультант, аккредитованный DLD, осматривает площадку и удостоверяет, что достигнута определённая стадия; только после этого банк выделяет соответствующий транш. Застройщики также обязаны заранее вложить значительную долю стоимости строительства, прежде чем смогут начать продажи, и предоставлять периодические отчёты о ходе работ и расходах. Эта привязанная к этапам структура — важнейшая защита, которая есть у покупателя off-plan, поскольку она напрямую ограничивает риск того, что ваши деньги исчезнут в замороженном проекте.
Oqood — это временное свидетельство о регистрации для off-plan покупок. Поскольку объект физически ещё не существует, вы не можете получить свидетельство о праве собственности в момент покупки; вместо этого DLD регистрирует ваш договор в системе Oqood, предоставляя вам официально зарегистрированное, юридически признанное право на объект на период строительства. Когда проект завершается и объект передаётся, регистрация Oqood преобразуется в полное свидетельство о праве собственности на ваше имя. Проверка того, что ваша покупка надлежащим образом зарегистрирована в Oqood, — обязательный этап комплексной проверки в любой off-plan сделке.
Одна из самых привлекательных особенностей покупки off-plan в Дубае — план оплаты застройщика, который позволяет распределить цену покупки на период строительства, а не оплачивать всю сумму сразу. Типичная схема начинается с бронировочного взноса — часто от 5% до 20% от цены, — за которым следует ряд платежей, вносимых в установленные этапы по мере хода строительства, с итоговым остатком, подлежащим оплате при сдаче объекта.
По регламенту эти графики платежей должны быть привязаны к реальному ходу строительства и согласованы со схемой выделения средств из эскроу, поэтому платежи, как правило, наступают по мере завершения подтверждённых стадий строительства. Многие застройщики также предлагают планы оплаты после сдачи (post-handover), при которых часть цены выплачивается в рассрочку в течение одного, двух или нескольких лет после того, как вы уже приняли объект во владение. Такие схемы могут сделать покупку значительно доступнее без необходимости брать ипотеку.
Для международного покупателя привлекательность двоякая: вы вкладываете меньше капитала на старте и часто можете закрепить за собой престижный объект по стартовой цене, выплачивая его постепенно. Тем не менее планы оплаты — это договорные обязательства, поэтому важно полностью понимать график, уточнить, как платежи связаны со строительными этапами, и убедиться, что план зафиксирован в вашем договоре купли-продажи. Трезвый анализ условий оплаты — ключевая часть консультационной работы, которую мы проводим, прежде чем вы примете обязательства.
Golden Visa ОАЭ — это десятилетняя возобновляемая резидентская виза, право на которую вы можете получить, инвестируя в недвижимость Дубая. Пороговое значение стоимости недвижимости составляет AED 2 000 000 (примерно USD 545 000). Вы можете достичь этого порога одним объектом или комбинацией объектов, общая квалифицируемая стоимость которых достигает AED 2 000 000, при этом подходят как готовые, так и off-plan объекты от одобренных застройщиков.
Значимое недавнее изменение расширило доступ к программе. Прежнее требование о крупном минимальном первоначальном взносе по ипотечным объектам было отменено, а это означает, что ипотечные и off-plan покупки теперь могут квалифицироваться при условии, что оценка объекта Земельным департаментом Дубая достигает или превышает AED 2 000 000. Право на визу оценивается по текущей оценке DLD, а не только по цене, указанной в свидетельстве, поэтому надлежащая оценка играет ключевую роль в заявке на Golden Visa.
Преимущества значительны и являются одной из главных причин, по которым международные покупатели выбирают Дубай. Виза действует десять лет и продлевается до тех пор, пока вы сохраняете квалифицирующий объект. Она предоставляется на основе самоспонсорства, поэтому вам не нужен работодатель или местный спонсор, и она позволяет спонсировать супруга, детей и родителей в рамках одной заявки. В отличие от обычных резидентских виз ОАЭ, она не аннулируется при длительном отсутствии в стране, что обеспечивает по-настоящему гибкое резидентство. По сути, одна квалифицирующая покупка недвижимости обеспечивает как долгосрочную инвестицию, так и долгосрочное резидентство для вашей семьи.
Да, ряд банков ОАЭ кредитуют иностранных покупателей-нерезидентов, хотя на более консервативных условиях, чем резидентов. Ключевой показатель — соотношение суммы кредита к стоимости (LTV). Для нерезидентов максимальный LTV обычно составляет около 50–65%, а значит, вам следует рассчитывать на первоначальный взнос в размере примерно 35–50% от стоимости объекта из собственных средств. Готовые объекты стоимостью до AED 5 000 000 обычно попадают в более щедрую часть этого диапазона, а более дорогие и off-plan объекты — в более консервативную.
Процентные ставки для нерезидентов, как правило, находятся в диапазоне 5–6,5% и могут быть немного выше ставок, предлагаемых резидентам; при сильном доходном профиле, крупном первоначальном взносе и хорошей кредитной истории можно добиться более конкурентных ставок. Банки обычно ожидают минимальный ежемесячный доход порядка AED 15 000 или его эквивалент в иностранной валюте, удерживают общее обслуживание долга в пределах примерно половины вашего дохода и предлагают сроки около 20–25 лет. Финансирование доступно только для объектов во фрихолд-зонах.
Поскольку критерии, ставки и готовность кредитовать существенно различаются между банками, стоит получить предварительное одобрение ипотеки (pre-approval) до того, как вы возьмёте обязательства по конкретному объекту. Предварительное одобрение подтверждает ваш бюджет, укрепляет вашу переговорную позицию и упрощает сроки сделки. Впрочем, многие международные покупатели предпочитают приобретать за наличные или через планы оплаты застройщика, полностью избегая финансирования — это решение зависит от вашего более широкого портфеля и того, как вы хотите распределять капитал, и мы будем рады его обсудить.
Право собственности в Дубае фиксируется через централизованный государственный реестр, который ведёт Земельный департамент Дубая. По завершении покупки DLD выдаёт электронное свидетельство о праве собственности — определяющий юридический документ, подтверждающий ваше владение. В нём указываются имя владельца, данные об объекте, информация об участке и юните, а также тип владения. Поскольку регистрация централизована и ведётся в цифровом виде, записи о собственности надёжны, прозрачны и легко проверяемы.
Для готового объекта свидетельство о праве собственности выдаётся вам в момент передачи, после того как цена покупки, сбор за передачу DLD и сопутствующие платежи оплачены в офисе доверенного регистратора. Для off-plan покупки последовательность иная: в период строительства ваше право фиксируется в системе временной регистрации Oqood, а полное свидетельство о праве собственности выдаётся по завершении и передаче готового объекта.
Эта надёжная система регистрации — одна из опор доверия к рынку недвижимости Дубая. Она означает, что ваше право собственности зависит не от записей застройщика или третьего лица, а от официального государственного реестра, и что любая будущая продажа, ипотека или передача по наследству обрабатывается через ту же проверенную систему. В рамках комплексной проверки мы всегда подтверждаем, что титул продавца чист и надлежащим образом зарегистрирован, прежде чем сделка продолжится.
Нет. В Дубае не взимается ежегодный налог на жилую недвижимость и не облагается налогом прирост капитала при продаже. Это одно из определяющих преимуществ инвестиций в недвижимость Дубая и главная причина, по которой он привлекает международных покупателей, привыкших к периодическим налогам на недвижимость и на прирост капитала в своих странах. После приобретения права собственности у вас нет ежегодного налогового счёта от государства, связанного просто с владением активом.
Это не означает, что владение полностью бесплатно. Владельцы платят ежегодные сервисные и общедомовые сборы на содержание здания и общих объектов, и это реальный текущий расход, который следует учитывать. Существуют также разовые операционные расходы при покупке, главным образом сбор за передачу собственности DLD в размере 4%. Но нет аналога ежегодного муниципального налога, налога на недвижимость или налога на землю, к которым привыкли многие зарубежные покупатели.
Отсутствие налога на прирост капитала особенно значимо для инвесторов, ориентированных на рост стоимости. Когда вы продаёте объект, выросший в цене, прирост не уменьшается местным налогом на прирост капитала, поэтому всё увеличение стоимости достаётся вам за вычетом лишь операционных расходов. Покупателям, разумеется, следует учитывать собственную налоговую ситуацию в стране проживания, поскольку в вашей стране налогового резидентства могут действовать правила в отношении иностранных активов, — но со стороны Дубая налоговая нагрузка на владение исключительно лёгкая.
Процесс хорошо отлажен и для готового объекта может пройти быстро — нередко завершаясь в течение нескольких недель. Он начинается с определения ваших целей и бюджета, затем — с поиска и просмотра подходящих объектов. Как только вы остановитесь на одном из них, вы согласовываете цену и условия и подписываете Меморандум о взаимопонимании (Форма F) — стандартный договор купли-продажи, обычно сопровождаемый задатком около 10%, который удерживается агентом или доверенным лицом.
Если на объекте есть действующая ипотека, продавец её погашает; в любом случае продавец получает Сертификат об отсутствии возражений (NOC) от застройщика, подтверждающий, что сервисные сборы оплачены и препятствий для передачи нет. Затем покупатель и продавец встречаются в офисе доверенного регистратора, аккредитованного DLD, чтобы завершить передачу, где оплачивается цена покупки (обычно банковским чеком), оплачиваются сбор DLD в размере 4% и сопутствующие платежи, и на ваше имя выдаётся новое свидетельство о праве собственности. Если вы финансируете покупку, ваша ипотека регистрируется на том же этапе.
Для готовой покупки за наличные этот путь от начала до конца обычно занимает от двух до шести недель. Off-plan покупки следуют иному ритму — вы бронируете юнит, подписываете договор купли-продажи, объект регистрируется в Oqood, план оплаты выполняется на протяжении периода строительства, а свидетельство о праве собственности выдаётся при сдаче. На любом из этих путей хорошая консультационная компания управляет комплексной проверкой, взаимодействует с DLD и доверенным регистратором и следит за тем, чтобы каждый этап был правильно задокументирован, — и именно в этом заключается значительная часть реальной ценности для зарубежного покупателя.
Да. Совершить покупку недвижимости в Дубае, не находясь физически на месте, вполне возможно, и многие международные инвесторы поступают именно так. Обычный механизм — это доверенность (Power of Attorney, POA), юридический документ, которым вы уполномочиваете доверенного представителя — часто юриста или специалиста вашей консультационной компании — действовать от вашего имени при подписании документов, осуществлении платежей и завершении регистрации в Земельном департаменте Дубая.
Чтобы доверенность была действительна в ОАЭ, её, как правило, необходимо нотариально удостоверить и легализовать (или проставить апостиль) в вашей стране, а затем заверить для использования в Дубае; если она составлена не на арабском языке, потребуется юридический перевод. Правильная и заблаговременная подготовка этого документа — ключ к беспроблемной удалённой сделке, и мы регулярно координируем это для зарубежных клиентов, чтобы документы были в порядке ещё до того, как понадобятся.
При надлежащим образом оформленной доверенности ваш представитель может провести всю передачу в офисе доверенного регистратора и получить ваше свидетельство о праве собственности, пока вы остаётесь за рубежом. Современные цифровые каналы также делают проще, чем когда-либо, просмотр документов, международные переводы средств и полную информированность на каждом этапе. Удалённая покупка предъявляет повышенные требования к доверию и тщательной комплексной проверке, поэтому работа с надёжным, прозрачным консультантом, представляющим ваши интересы, а не интересы продавца, особенно важна, когда вы покупаете на расстоянии.
Тщательная комплексная проверка — основа надёжной покупки, и регуляторная система Дубая даёт вам мощные инструменты для её проведения. При любой покупке следует убедиться, что титул продавца чист и надлежащим образом зарегистрирован в Земельном департаменте Дубая, проверить, что все сервисные сборы оплачены, и удостовериться в отсутствии нераскрытых ипотек или обременений на объекте. Сертификат об отсутствии возражений (NOC) от застройщика — часть этого подтверждения при перепродажах.
При покупке off-plan первостепенное значение имеет проверка застройщика и проекта. Следует подтвердить, что застройщик лицензирован и зарегистрирован в RERA, что конкретный проект официально зарегистрирован и что у него есть отдельный эскроу-счёт, на который будут поступать ваши платежи. Не менее важно изучить репутацию застройщика — предыдущие проекты, историю сдачи объектов и репутацию по своевременной сдаче в соответствии со спецификацией, поскольку надёжность застройщика — лучший прогностический показатель беспроблемного опыта off-plan.
Значительная часть этой информации проверяема через официальные каналы DLD и RERA, что является реальным преимуществом рынка Дубая по сравнению со многими юрисдикциями. Тем не менее именно в толковании документов, выявлении тревожных сигналов и подтверждении надлежащего оформления регистраций эскроу и Oqood профессиональное сопровождение оправдывает себя. Надёжная консультационная компания проводит эту проверку от вашего имени, чтобы вы могли вкладывать капитал с уверенностью, а не надеяться на то, что документация окажется в порядке.
Сдача объекта (handover) — это момент, когда завершённый объект передаётся вам застройщиком, знаменующий переход от строящегося проекта к жилью, которым вы владеете безраздельно. На этом этапе застройщик уведомляет вас, что юнит готов, вы оплачиваете любой итоговый платёж, причитающийся при завершении, а объект регистрируется на вас с выдачей полного свидетельства о праве собственности Земельным департаментом Дубая. Это кульминация off-plan покупки и, что вполне понятно, волнующая веха.
Snagging — это тщательный осмотр, который вы проводите перед тем, как официально принять объект. Он включает детальную проверку юнита — отделки, фурнитуры, сантехники, электрики, кондиционирования, дверей, окон и общего качества строительства — и составление списка дефектов или незавершённых работ, известного как snag list. Этот список передаётся застройщику, который отвечает за устранение недостатков до или вскоре после сдачи. Многие покупатели привлекают профессиональную компанию по snagging, чтобы провести этот осмотр тщательно и объективно.
Snagging важен потому, что это ваша возможность потребовать от застройщика соответствия стандарту, обещанному в договоре, пока у вас ещё есть явные рычаги для этого. Надёжные застройщики также предоставляют гарантийный период (defects liability) после сдачи, в течение которого они остаются ответственными за устранение конструктивных дефектов и недостатков качества работ. Методичный подход к сдаче — осмотр до того, как вы подпишете приёмку, документирование всего и понимание своих гарантийных прав — защищает как ваше удовольствие от владения объектом, так и его долгосрочную стоимость.
Продажа недвижимости в Дубае следует ясному, регулируемому процессу, который зеркально отражает покупку. Как только вы согласуете продажу с покупателем, обе стороны подписывают Меморандум о взаимопонимании (Форма F), в котором изложены цена и условия, обычно сопровождаемый задатком. Если на объекте есть ипотека, её необходимо погасить, после чего обе стороны продвигаются к передаче в офисе доверенного регистратора DLD, где обменивается платёж покупателя и на имя покупателя выдаётся новое свидетельство о праве собственности.
Центральный этап любой перепродажи — получение Сертификата об отсутствии возражений (NOC) от застройщика или головного сообщества. NOC подтверждает, что все сервисные сборы и общедомовые платежи оплачены на текущую дату и что застройщик не возражает против передачи права собственности. DLD не завершит передачу без него, поэтому получение NOC — которое обычно предполагает погашение любых непогашенных платежей и уплату сбора застройщику — является обязательной частью подготовки объекта к продаже.
Поскольку в Дубае не взимается налог на прирост капитала, рост стоимости, который заработал ваш объект, достаётся вам при продаже за вычетом лишь операционных расходов. Отсутствие налога на прирост капитала в сочетании с ликвидным и международно активным пулом покупателей в престижных районах — во многом то, что делает Дубай привлекательным для инвесторов, ориентированных на рост капитала и перепродажу. Опытный консультант управляет процессом продажи от начала до конца — ценообразованием, маркетингом, проверкой покупателя, NOC и передачей — чтобы добиться наилучшего результата, сохраняя сделку чистой и соответствующей нормам.
Недвижимость Дубая продемонстрировала уверенный рост капитальной стоимости в последние годы, и перспективы на предстоящий период остаются благоприятными, хотя рынок переходит в более избирательную фазу зрелости. Независимые аналитические компании прогнозируют продолжение общегородского роста стоимости, причём некоторые предсказывают рост от высоких однозначных до низких двузначных процентов, при этом ожидается, что виллы будут опережать апартаменты. Консенсусные ожидания в целом находятся в здоровом положительном диапазоне, опираясь на устойчивый рост населения, спрос инвесторов и статус Дубая как глобального хаба.
Показатели существенно различаются в зависимости от местоположения и типа недвижимости, и именно здесь важна консультационная экспертиза. Престижные прибрежные адреса с ограниченным предложением, такие как Palm Jumeirah и Downtown Dubai, продолжают удерживать премиальные цены, поскольку дефицит поддерживает стоимость, тогда как некоторые развивающиеся районы предлагают более высокий потенциал процентного роста по мере завершения их инфраструктуры и созревания. Off-plan продолжает составлять большинство сделок, отражая уверенность в будущей сдаче и росте стоимости между запуском и завершением.
Для инвестора привлекательность истории роста Дубая усиливается налоговой средой: при отсутствии ежегодного налога на недвижимость и налога на прирост капитала рост стоимости вашего актива не размывается местным налогообложением. Как и на любом рынке, рост никогда не гарантирован, а цены движутся циклами, поэтому дисциплина заключается в выборе правильного актива в правильном месте по правильной цене входа. Именно этот анализ мы привносим в работу с каждым клиентом — согласовывая покупку с вашим инвестиционным горизонтом и склонностью к риску, а не гонясь за громкими цифрами.
Иностранные покупатели в Дубае могут приобретать апартаменты, виллы, таунхаусы, пентхаусы и сервисные резиденции во всех специально отведённых фрихолд-районах. Апартаменты доминируют в высотных прибрежных кварталах и привлекают инвесторов, ищущих ликвидную, востребованную недвижимость, тогда как виллы и таунхаусы в спланированных сообществах привлекают семьи и тех, кто ищет пространство, приватность и землю, — сегмент, показавший особенно сильный рост стоимости.
Побережье Дубая — дом для самых знаковых адресов рынка. Dubai Marina — один из наиболее устоявшихся и ликвидных районов, плотное прибрежное сообщество башен, которое активно торгуется и остаётся неизменным фаворитом международных инвесторов. Palm Jumeirah, символичный искусственный остров, удерживает самые высокие абсолютные цены и предлагает пляжные виллы и премиальные апартаменты с дефицитом, поддерживающим устойчивую стоимость. Jumeirah Beach Residence (JBR) предлагает яркий пляжный образ жизни, тогда как новые прибрежные направления, такие как Emaar Beachfront, Bluewaters Island и Dubai Creek Harbour, стремительно стали желанными престижными локациями.
За пределами непосредственного побережья такие районы, как Downtown Dubai, Business Bay и Dubai Hills Estate, дополняют перечень престижных кварталов, предпочитаемых зарубежными покупателями. Правильный выбор зависит от ваших целей — ликвидные, легко перепродаваемые апартаменты; статусная пляжная вилла; или развивающийся район с потенциалом роста. Как консультационная компания, ориентированная на побережье, мы видим свою роль в том, чтобы подобрать вам адрес и тип недвижимости, действительно соответствующие вашим целям, опираясь на глубокое знание того, как каждый район ведёт себя с точки зрения стоимости и спроса при перепродаже.
Сервисные сборы — это ежегодные платежи, которые владельцы вносят на содержание своего здания и общих объектов: обслуживание мест общего пользования, охрана, уборка, озеленение, лифты, бассейны, тренажёрные залы и инфраструктура головного сообщества. Это основной текущий расход при владении недвижимостью в Дубае, и он взимается потому, что эти общие удобства требуют постоянного финансирования, чтобы сообщество оставалось ухоженным и, в свою очередь, чтобы защитить стоимость недвижимости.
Сборы рассчитываются за квадратный фут вашего объекта и существенно варьируются в зависимости от местоположения, возраста здания и уровня предлагаемых удобств. Высококлассная башня на престижном побережье с обширными объектами инфраструктуры будет иметь более высокие сборы за квадратный фут, чем более простое здание, а виллованные сообщества отличаются снова. Поскольку эти сборы — реальный и периодический расход, их всегда следует учитывать в анализе покупки — как для бюджетирования, так и потому, что они влияют на чистую доходность инвестиционного объекта.
Регулятор Дубая контролирует структуру сервисных сборов ради прозрачности, а утверждённые ставки зафиксированы официально, поэтому вы можете проверить сбор для конкретного здания перед покупкой. В рамках комплексной проверки мы подтверждаем применимые сервисные сборы для любого рассматриваемого объекта и проверяем, что сборы продавца оплачены — последнее является предпосылкой для получения Сертификата об отсутствии возражений (NOC), необходимого для передачи права собственности. Понимание этих сборов заранее гарантирует, что после завершения сделки не будет сюрпризов.
Наследование — вопрос, который каждому иностранному владельцу в Дубае следует продумать осознанно. При отсутствии зарегистрированного завещания активы умершего владельца в ОАЭ по умолчанию могут рассматриваться в соответствии с федеральными принципами наследования ОАЭ, которые могут распределить наследство иначе, чем того желал бы международный владелец. В частности, для немусульман-экспатов это может привести к результатам, не отражающим их намерений, поэтому настоятельно рекомендуется проактивное планирование наследства.
Решение, которое использует большинство международных владельцев, — завещание DIFC, зарегистрированное через Реестр завещаний и наследства Дубайского международного финансового центра (DIFC). DIFC действует в рамках системы, основанной на общем праве и разработанной специально для немусульман, и зарегистрированное там завещание позволяет вам точно распорядиться тем, как ваша недвижимость в Дубае и другие активы в ОАЭ должны перейти по наследству. Оно обеспечивает свободу завещания, ясный и сравнительно быстрый путь оформления наследства через суды DIFC и определённость для ваших наследников, избавляя от задержек и непредсказуемости, которые могут возникнуть без него.
Стоит отметить несколько практических моментов. Совместное владение с автоматическим правом наследования пережившим совладельцем (joint tenancy), знакомое владельцам из Великобритании и США, не применяется в рамках имущественного права ОАЭ, поэтому супругам или партнёрам-совладельцам следует каждому зарегистрировать собственное завещание (или «зеркальные» завещания), а не полагать, что доля перейдёт автоматически. Регистрация — чётко определённый процесс со скромной стоимостью относительно той защиты, которую он даёт. Хотя завещание DIFC — юридический вопрос, требующий составления квалифицированным специалистом, мы регулярно обращаем внимание зарубежных покупателей на его важность и можем направить вас к нужным специалистам, поскольку защита вашей инвестиции для вашей семьи — часть грамотной покупки.
Сделки с недвижимостью в Дубае совершаются в дирхамах ОАЭ (AED). Для международных покупателей самая обнадёживающая особенность валюты в том, что дирхам давно привязан к доллару США по фиксированному курсу примерно 3,6725 AED за 1 USD. Эта привязка последовательно поддерживается на протяжении десятилетий и является краеугольным камнем денежной стабильности ОАЭ, что, в свою очередь, поддерживает доверие к активам, номинированным в дирхамах, таким как недвижимость.
Для покупателя, чьё состояние хранится в долларах США или измеряется в них, привязка фактически устраняет валютный риск между долларом и дирхамом: стоимость вашей недвижимости в Дубае в долларовом выражении не подвержена валютным колебаниям, которые могут затрагивать недвижимость на рынках с плавающими курсами. Эта стабильность — одна из более тихих, но по-настоящему важных причин, по которым международные инвесторы с долларовой базой находят Дубай привлекательным и предсказуемым местом для владения недвижимостью.
Покупателям, хранящим состояние в других валютах — фунтах, евро или иных, — разумеется, следует учитывать курс между их национальной валютой и привязанным к доллару дирхамом на момент покупки и любой будущей продажи, поскольку это соотношение всё же движется. Выбор момента для перевода и, при необходимости, использование валютных инструментов для управления конвертацией могут существенно повлиять на крупную покупку. Это практический аспект, который мы будем рады помочь вам продумать в рамках планирования сделки.
Дубай стал одним из самых привлекательных в мире направлений для международных инвестиций в недвижимость, и причины этого структурные, а не сезонные. Иностранцы могут владеть фрихолд-недвижимостью безраздельно и на своё имя; здесь нет ежегодного налога на недвижимость и налога на прирост капитала; валюта стабильно привязана к доллару США; а рынок функционирует в рамках прозрачной, хорошо регулируемой системы под надзором Земельного департамента Дубая и RERA, с обязательной эскроу-защитой для покупателей off-plan. Немногие мировые рынки сочетают полное иностранное владение, столь лёгкую налоговую среду и такой уровень регуляторной защиты.
Инвестиционную привлекательность подкрепляет и сам город: устойчивый рост населения и экономики, инфраструктура мирового класса, безопасность, связанность как глобального хаба и образ жизни, который продолжает притягивать людей и капитал со всего мира. Престижные прибрежные адреса, в частности, выигрывают от подлинного дефицита, который поддерживает как сохранение стоимости, так и спрос при перепродаже. Для инвесторов, ориентированных на рост капитала, сочетание растущего рынка и отсутствия налога на прирост капитала означает, что рост стоимости сохраняется в полном объёме, за вычетом лишь операционных расходов.
Поверх этого добавляется резидентское измерение. Квалифицирующая инвестиция в недвижимость на AED 2 000 000 может обеспечить десятилетнюю возобновляемую Golden Visa, охватывающую вашу семью, что придаёт Дубаю привлекательность, выходящую за рамки самого актива. В совокупности — надёжность владения, налоговая эффективность, валютная стабильность, регуляторная защита, потенциал роста и путь к резидентству — таковы опоры, на которых мы помогаем международным клиентам выстроить позицию в недвижимости Дубая, которая была бы надёжной, тщательно выбранной и согласованной с их долгосрочными целями.
Да. Греция не устанавливает общих ограничений на иностранное владение недвижимостью, и покупатели из ЕС и из-за его пределов пользуются практически теми же правами покупки, что и граждане Греции. Независимо от того, американец вы, британец, житель Персидского залива или откуда-то ещё, вы можете приобрести полное фрихолд-право на апартаменты, дома, виллы и землю и владеть этим правом бессрочно. Эта открытость в сочетании с созревающей правовой системой — одна из причин, по которым Греция стала излюбленным направлением как для покупателей ради образа жизни, так и для инвесторов, ориентированных на долгосрочный рост капитала.
Есть одно существенное исключение. В специально обозначенных приграничных регионах и на некоторых пограничных островах вблизи Турции и других соседей граждане стран, не входящих в ЕС, должны получить разрешение от децентрализованной административной комиссии перед завершением покупки. К таким зонам относятся части Додеканеса, острова Северных Эгейских островов, Крит и районы у северных сухопутных границ. Для покупателей жилья это разрешение носит в основном формальный характер, но добавляет этап и несколько недель к срокам, поэтому его нужно выявить заранее.
В Maris Estates мы проверяем каждое потенциальное приобретение на соответствие этим правилам до того, как вы возьмёте обязательства, чтобы у нотариуса не было сюрпризов. Для подавляющего большинства прибрежных и островных объектов, на которые нацелены наши клиенты, владение является простым, надёжным и полностью защищённым греческим и европейским правом.
Греческая Golden Visa — это программа получения резидентства через инвестиции, которая предоставляет пятилетний возобновляемый вид на жительство инвесторам из стран, не входящих в ЕС, и их семьям в обмен на квалифицирующую покупку недвижимости. Она остаётся одной из самых популярных подобных программ в Европе, ценимой за мобильность в пределах Шенгенской зоны и за то, что не требует проживания в Греции для сохранения вида на жительство.
В 2024 году Греция пересмотрела пороговые значения, перейдя от единого минимума в €250 000 к многоуровневой структуре, которая полностью вступила в силу 31 августа 2024 года. Сегодня минимальная инвестиция составляет €800 000 в зонах наибольшего спроса, к которым относятся Аттика (Большие Афины), Салоники, Миконос, Санторини и острова с населением примерно свыше 3 100 жителей. На остальной территории страны минимум составляет €400 000. Оба этих уровня требуют, чтобы инвестиция была сделана в единый объект площадью не менее 120 квадратных метров.
Маршрут на €250 000 всё ещё существует, но теперь зарезервирован для двух особых случаев: реставрации памятников архитектуры или охраняемых зданий и перевода коммерческих помещений в жилое использование. Эти проекты по восстановлению наследия и переводу назначения освобождены от правила 120 квадратных метров. Поскольку уровни зависят от точной географии, данных о населении и типа недвижимости, проверка того, какой порог применяется к конкретному объекту, крайне важна перед тем, как продолжать, и это область, в которой Maris Estates тщательно консультирует клиентов.
Golden Visa задумана как семейная программа. Основной заявитель может включить супруга или зарегистрированного партнёра, детей-иждивенцев в возрасте до 21 года и родителей обоих супругов. Это делает её эффективным способом обеспечить европейское резидентство для всей семьи через одну квалифицирующую инвестицию.
Держатели визы и их семьи получают право проживать в Греции и путешествовать без визы в пределах Шенгенской зоны до 90 дней в течение любого 180-дневного периода. Что принципиально важно, для сохранения вида на жительство нет обязательства по минимальному сроку пребывания, что отличает Грецию от нескольких конкурирующих программ и подходит инвесторам, которые хотят иметь плацдарм в ЕС без переезда.
Вид на жительство продлевается каждые пять лет до тех пор, пока сохраняется квалифицирующий объект недвижимости. Он предоставляет резидентство, а не гражданство, и сам по себе не даёт права работать по найму, хотя инвесторы могут владеть долями в компаниях и вести бизнес. Те, кто стремится к последующей натурализации, следуют отдельным, более длительным путём, описанным в других разделах этих часто задаваемых вопросов.
Процесс следует чёткой последовательности. После того как вы выбрали объект и согласовали условия, ваш юрист проводит юридическую комплексную проверку титула, а инженер-строитель или геодезист проверяет техническое и градостроительное состояние здания. Параллельно вы получаете греческий налоговый номер (AFM) и, как правило, греческий банковский счёт, через который переводятся средства на покупку. Предварительное соглашение, часто сопровождаемое задатком около 10 процентов, закрепляет за вами объект на время проведения этих проверок.
Как только комплексная проверка завершена без замечаний, сделка завершается подписанием окончательного акта купли-продажи перед греческим нотариусом — государственным должностным лицом, отвечающим за то, чтобы акт был законным и правильно оформленным. Обе стороны или их представители, действующие по доверенности, подписывают документ в присутствии нотариуса, оплачивается остаток цены и уплачивается налог на передачу собственности. Затем нотариус подтверждает переход права собственности.
Заключительный и обязательный этап — регистрация нового акта в компетентном Земельном реестре или Кадастровом бюро, что делает ваш титул неоспоримым по отношению к третьим лицам. От принятого предложения до зарегистрированного права собственности простая перепродажа обычно занимает от шести до двенадцати недель. Maris Estates координирует этапы с участием юриста, нотариуса, инженера и банка, чтобы график оставался в рамках плана.
В Греции нотариус (symvolaiografos) является обязательной и центральной фигурой в каждой сделке с недвижимостью. В отличие от некоторых стран общего права, где документацией занимается частный специалист по оформлению сделок, греческое право требует, чтобы окончательный акт купли-продажи был составлен и оформлен перед нотариусом, который действует как беспристрастное государственное должностное лицо, а не как представитель покупателя или продавца.
Нотариус проверяет личности и правоспособность сторон, подтверждает, что необходимая налоговая и кадастровая документация в порядке, удостоверяет, что налог на передачу собственности уплачен, зачитывает и оформляет акт и выдаёт заверенные копии. Поскольку именно подпись нотариуса придаёт акту юридическую силу, этот этап является истинным моментом передачи права.
Нотариальные сборы в целом составляют порядка 1–1,5 процента от стоимости объекта, плюс НДС и мелкие сопутствующие расходы. Хотя нотариус гарантирует законность самого акта, он не представляет ваши частные интересы и не проводит углублённую проверку титула, — именно поэтому независимый юрист покупателя остаётся незаменимым рядом с ним.
Да. Каждый покупатель, резидент или нет, должен получить AFM — девятизначный греческий налоговый идентификационный номер, выдаваемый Независимым управлением по государственным доходам (AADE). AFM является предпосылкой для подписания нотариального акта, регистрации недвижимости, уплаты налогов на недвижимость и открытия греческого банковского счёта, поэтому это один из первых практических шагов в любой покупке.
Нерезиденты могут получить AFM либо лично в местной налоговой инспекции, либо, что более распространено, удалённо, уполномочив греческого юриста или бухгалтера подать заявление от их имени по доверенности. Обычно требуется действующий паспорт и подтверждение адреса; документы, выданные за рубежом, могут потребовать апостиля и официального перевода.
При оформлении через компетентного представителя AFM обычно выдаётся в течение одной-трёх недель. Поскольку он лежит в основе каждого последующего этапа, Maris Estates обеспечивает получение клиентами AFM заблаговременно, чтобы покупка могла продвигаться без административных задержек.
Привлечение независимого юриста настоятельно рекомендуется и на практике фактически обязательно. Греческое имущественное право требует большого объёма документов, и роль юриста — защищать ваши интересы независимо от нотариуса, агента и продавца. Юридические сборы, как правило, составляют примерно 1–1,5 процента от цены покупки, иногда с минимальной суммой, и представляют собой одни из наиболее оправданных денег, которые вы потратите в рамках сделки.
Комплексная проверка начинается с цепочки правоустанавливающих документов, подтверждающей, что продавец является законным владельцем и что объект свободен от ипотек, залогов, предварительных обременений, арестов или неурегулированных наследственных претензий. Юрист проверяет записи в Земельном реестре и Кадастре, изучает предыдущие акты и подтверждает отсутствие непогашенных долгов, таких как неуплаченный ENFIA, которые могли бы обременить объект.
Параллельно инженер-строитель проверяет законность здания: что построенная площадь соответствует утверждённым разрешениям, что нет самовольных пристроек и что любые прошлые градостроительные нарушения были надлежащим образом узаконены. Только когда и юридическая, и техническая проверки безупречны, следует переходить к окончательному акту. Эта совокупная проверка — важнейшая гарантия надёжной, растущей в цене инвестиции.
Греция завершает общенациональный переход от более старой системы Земельного реестра (Ypothikofylakeio), организованной вокруг поимённых владельцев, к современному Греческому кадастру (Ktimatologio) — единой цифровой базе данных, организованной вокруг самого объекта недвижимости. Кадастр отображает точные границы и фиксирует право собственности и юридические права по каждому участку, присваивая каждому объекту уникальный двенадцатизначный идентификатор KAEK.
Эта реформа существенно повышает надёжность и прозрачность греческой недвижимости. Подавляющее большинство прав собственности по стране уже зарегистрировано, и во многих районах Кадастр полностью функционирует, позволяя проверять права на конкретный объект в цифровом виде. Там, где Кадастр ещё не завершён, сделки по-прежнему проходят через традиционный Земельный реестр.
Для покупателя практический вывод в том, что ваш юрист должен подтвердить статус объекта в той системе, которая действует по его местоположению, а ваш новый акт должен быть зарегистрирован сразу после подписания, чтобы сделать ваш титул неоспоримым. Греция также создаёт интегрированный цифровой реестр недвижимости, связывающий Кадастр, налоговые данные и декларации E9, что ещё больше укрепляет систему, поэтому точная регистрация важна как никогда.
Для вторичной недвижимости основным расходом на приобретение является налог на передачу собственности, взимаемый в размере 3 процентов от налогооблагаемой стоимости. Сверх этой суммы налога применяется муниципальная надбавка в размере 3 процентов, что доводит фактический итог примерно до 3,09 процента. Налог рассчитывается от большей из двух величин — заявленной цены покупки или официальной оценочной стоимости объекта — и уплачивается до подписания нотариального акта.
Этот налог на передачу собственности применяется к вторичной недвижимости и к новостройкам, подпадающим под режим приостановки НДС, который в настоящее время охватывает подавляющее большинство нового жилья. Это один из наиболее конкурентоспособных налогов на приобретение в Южной Европе, что поддерживает привлекательность Греции для покупателей, ориентированных на долгосрочный рост капитала.
Поскольку налог рассчитывается от большей из величин — цены или официальной стоимости, — важно заранее понимать оценочную стоимость конкретного объекта. Maris Estates и ваш юрист подтверждают точную цифру, чтобы вы могли рассчитать налог на передачу собственности с точностью до подписания.
Вновь построенная недвижимость, продаваемая застройщиком, в принципе облагается НДС в размере 24 процентов от цены продажи, а не налогом на передачу собственности. Это сделало бы приобретение совершенно нового жилья значительно дороже, чем эквивалентная вторичная недвижимость. Однако для поддержки строительного рынка Греция ввела режим приостановки НДС, который позволяет застройщикам продавать соответствующее новое жильё вне НДС.
Эта приостановка неоднократно продлевалась и, согласно законодательству, принятому в ноябре 2025 года, теперь действует до 31 декабря 2026 года. Там, где она применяется, соответствующая продажа новостройки облагается лишь гораздо более низким налогом на передачу собственности около 3,09 процента вместо 24 процентов НДС — весьма существенная экономия, которая заметно улучшает экономику покупки нового жилья.
Приостановка не применяется автоматически к каждому объекту, поэтому её необходимо подтвердить для конкретного юнита и застройщика, а сама система может измениться при очередном продлении. Maris Estates проверяет статус НДС по любой новостройке, которую рассматривают наши клиенты, чтобы истинная стоимость приобретения была ясна с самого начала.
ENFIA — это единый ежегодный налог на недвижимость Греции, подлежащий уплате любым, кто владеет недвижимостью в стране по состоянию на 1 января каждого года. Он начисляется налоговыми органами на основе объективных характеристик объекта, включая местоположение, площадь, возраст, этаж, назначение и протяжённость фасада, поэтому два объекта схожей цены могут иметь разные счета ENFIA в зависимости от этих факторов.
Основной сбор рассчитывается за квадратный метр и в целом варьируется примерно от €2 до €16 за квадратный метр по основной налоговой ставке, при этом дополнительный сбор применяется к лицам, чья суммарная стоимость недвижимости в Греции превышает €500 000. Для типичного дома для отдыха или апартаментов ENFIA является умеренным ежегодным расходом, а не серьёзным бременем, и, как правило, может уплачиваться ежемесячными взносами в течение года.
Недавние меры ввели адресные снижения, включая льготы для основного жилья в небольших сельских населённых пунктах. Поскольку неуплаченный ENFIA может обременить объект и должен быть погашен перед любой будущей продажей, ваш юрист подтверждает, что весь ENFIA за прошлые годы урегулирован в рамках комплексной проверки, а Maris Estates может помочь организовать текущее соблюдение обязательств после покупки.
Как правило, закладывайте примерно 8–12 процентов сверх цены покупки для вторичного объекта, чтобы покрыть все расходы по сделке. Основные составляющие — налог на передачу собственности около 3,09 процента, нотариальные сборы порядка 1–1,5 процента, юридические сборы порядка 1–1,5 процента и сборы за регистрацию в Земельном реестре или Кадастре примерно 0,5 процента, плюс НДС на профессиональные услуги.
Если вы привлекаете агента покупателя или консультационную компанию, может применяться сбор, как правило, в диапазоне 2–3 процента плюс НДС, а расходы на оформление ипотеки, оценку и перевод или апостиль добавляют меньшие суммы, где это уместно. Для новостройки в рамках режима приостановки НДС структура аналогична, поскольку низкий налог на передачу собственности заменяет НДС.
Эти расходы разовые и предсказуемые, и они конкурентоспособны по южноевропейским меркам. Maris Estates предоставляет ясный, детализированный прогноз расходов по любому целевому объекту до того, как вы возьмёте обязательства, чтобы ваша общая потребность в денежных средствах, включая налоги и профессиональные сборы, была полностью понятна заранее.
Да, хотя финансирование более консервативно, чем для греческих резидентов. Крупные банки с международными отделами, включая Alpha Bank, National Bank of Greece и Eurobank, кредитуют покупателей-нерезидентов. Граждане ЕС часто могут занять до примерно 70–80 процентов стоимости для основного жилья и несколько меньше для дома для отдыха, тогда как покупатели из стран, не входящих в ЕС, обычно ограничены ближе к 60–65 процентам соотношения кредита к стоимости. Поэтому большинству иностранных покупателей следует планировать внесение не менее 35–45 процентов цены наличными, плюс расходы.
Банки тщательно оценивают платёжеспособность, обычно ожидая подтверждаемый международный доход, банковские выписки за несколько месяцев и доказательства наличия активов, при этом ежемесячные платежи удерживаются в пределах примерно 30–40 процентов дохода. Сроки для зарубежных покупателей обычно доходят примерно до 15 лет, а процентные ставки для нерезидентов на текущем рынке в целом находятся в диапазоне 4–5,5 процента.
Поскольку одобрение и оценка требуют времени, финансируемые покупки имеют более длительный график, чем сделки за наличные, и предложение по кредиту следует оформить до того, как вы возьмёте на себя договорные обязательства. Многие наши клиенты покупают за наличные ради скорости и переговорной силы, но для тех, кто предпочитает использовать заёмные средства, Maris Estates может познакомить с опытными отделами кредитования нерезидентов.
Оба варианта могут стать превосходными инвестициями, и правильный выбор зависит от ваших приоритетов. Новостройки и объекты на стадии строительства предлагают современные строительные стандарты, лучшую энергоэффективность, гарантии и, там где применяется приостановка НДС, налог на приобретение всего около 3,09 процента вместо 24 процентов НДС. Они требуют меньше немедленного ремонта, но могут быть связаны со сроками строительства и поэтапными платежами при покупке на стадии строительства.
Вторичная недвижимость, особенно удачно расположенные прибрежные и островные дома, часто отличается сложившимся характером, зрелым окружением и в некоторых случаях потенциалом повышения стоимости за счёт ремонта. Акцент комплексной проверки смещается в сторону подтверждения законности здания и того, что любые прошлые пристройки были надлежащим образом разрешены, поскольку более старое греческое жильё чаще имеет градостроительные нарушения, которые необходимо узаконить.
С точки зрения роста капитала местоположение и качество титула важнее возраста здания. Maris Estates оценивает каждую возможность по её фундаментальным характеристикам, направляя клиентов к активам — будь то новостройка или вторичка, — которые предлагают наилучшие перспективы надёжного владения и долгосрочного роста стоимости.
Да. Сертификат энергоэффективности (EPC, известный в Греции как PEA) юридически обязателен для передачи большинства зданий в Греции и должен быть в наличии для нотариального акта. Сертификат выдаётся лицензированным энергоаудитором, оценивает объект по шкале энергоэффективности и действителен в течение десяти лет. При покупке ответственность за его предоставление лежит на продавце.
Помимо удовлетворения юридического требования, EPC является полезным индикатором состояния объекта и эксплуатационных расходов. Высокий рейтинг указывает на более низкие счета за энергию и, как правило, большую привлекательность для покупателей при будущей перепродаже, тогда как низкий рейтинг может сигнализировать о старых системах, слабой теплоизоляции или возможностях для ремонта, которые могут повлиять как на комфорт, так и на стоимость.
В рамках координации покупки Maris Estates и ваш юрист подтверждают наличие действительного EPC и учитывают его рейтинг в общей оценке объекта, чтобы вы понимали как своё юридическое положение, так и практические последствия для долгосрочного владения.
Проверка градостроительной законности — одна из важнейших гарантий при покупке в Греции, особенно для старых домов, вилл и сельских объектов. Ключевой вопрос в том, соответствует ли здание в его нынешнем виде разрешениям и планам, утверждённым органом градостроительства, и были ли любые пристройки, перестройки или вспомогательные сооружения законно разрешены или надлежащим образом узаконены.
Эту проверку проводит лицензированный инженер-строитель, который осматривает объект, сопоставляет его с официальным строительным делом и топографическими схемами и выдаёт заключение инженера, подтверждающее отсутствие неурегулированных самовольных построек. Там, где имеются прошлые нарушения, греческое право предусмотрело механизмы узаконивания, но любые нерешённые вопросы должны быть урегулированы до завершения покупки или как условие для него.
Пропуск этого этапа — серьёзный риск, поскольку неразрешённые постройки может быть невозможно зарегистрировать, трудно застраховать и проблематично перепродать. Maris Estates настаивает на безупречном заключении инженера как на стандартной части процесса, защищая как ваш юридический титул, так и будущую ликвидность вашей инвестиции.
В Греции существует налог на прирост капитала при продаже недвижимости физическими лицами, установленный по ставке 15 процентов от прибыли. Однако применение этого налога уже много лет приостановлено посредством последовательных продлений, и приостановка в настоящее время действует до конца декабря 2026 года. В период приостановки прибыль, полученная физическими лицами при перепродаже недвижимости, не облагается налогом.
Эта приостановка стала значимым преимуществом для инвесторов, ориентированных на рост капитала, поскольку она позволяет реализовать прибыль от роста стоимости без налога на прирост капитала в рамках действующей системы. Приостановка периодически пересматривается и продлевается, поэтому положение на период после текущего срока истечения следует уточнять на момент любой будущей продажи.
Продавцам всё же следует учитывать другие расходы, связанные с перепродажей, а также то, как объект был первоначально приобретён и задекларирован. Maris Estates консультирует клиентов по стратегии и срокам выхода в рамках долгосрочного планирования и работает с налоговыми консультантами, чтобы обеспечить эффективную структуру продажи по правилам, действующим на момент вашей продажи.
Для простой покупки вторичного объекта за наличные типичный срок от принятого предложения до зарегистрированного права собственности составляет около шести-двенадцати недель. Основные переменные — насколько быстро оформляются AFM и банковский счёт, полнота документации продавца и время, необходимое для юридической и технической комплексной проверки, которую никогда не следует торопить.
Некоторые ситуации удлиняют сроки. Финансируемые покупки добавляют несколько недель на банковскую оценку и одобрение кредита. Объекты в приграничных зонах, требующие разрешений для граждан стран, не входящих в ЕС, сложные наследственные цепочки или градостроительные вопросы, требующие узаконивания, — всё это занимает больше времени. Новостройки на стадии строительства следуют графику строительства застройщика с поэтапными платежами.
Тщательная подготовка — лучший способ уложиться в график: заблаговременное получение AFM, готовность средств на соответствующем счёте и привлечение опытного юриста с самого начала. Maris Estates управляет всеми этими подвижными элементами как проектом, чтобы покупка продвигалась настолько эффективно, насколько позволяет конкретный объект.
Да. Для иностранных покупателей совершать покупку в Греции без приезда, выдав доверенность (Power of Attorney, PoA) доверенному греческому юристу, — распространённая и совершенно стандартная практика. Доверенность уполномочивает вашего представителя получить ваш AFM, открыть банковский счёт, подписать предварительное соглашение и, если вы того пожелаете, оформить окончательный акт перед нотариусом от вашего имени.
Чтобы доверенность была действительна в Греции, она должна быть надлежащим образом оформлена. Обычно она подписывается в греческом консульстве за рубежом либо перед местным нотариусом в вашей стране с апостилем и официальным переводом на греческий язык. Документ должен точно определять полномочия представителя, чтобы охватывать каждое необходимое действие, сохраняя при этом надлежащий контроль с вашей стороны.
Этот механизм делает трансграничные инвестиции по-настоящему удобными, и это одна из причин, по которым международные покупатели находят Грецию доступной. Maris Estates работает вместе с вашим юристом над подготовкой корректно составленной доверенности и координацией удалённого подписания, чтобы вы могли надёжно приобрести и зарегистрировать свою недвижимость из любой точки мира.
Греческая недвижимость наследуется по греческим правилам наследования, и налог на наследование взимается в зависимости от степени родства между умершим и наследником. Наследники делятся на категории: ближайшие родственники, такие как супруги, дети и родители, относятся к Категории A и облагаются наиболее льготно, а более дальние родственники и не связанные родством наследники облагаются по прогрессивно более высоким ставкам в Категориях B и C.
Для близких родственников Категории A применяются щедрые необлагаемые пороги, а ставки на суммы сверх них сравнительно низки, поэтому семейное жильё, переходящее к супругу или ребёнку, зачастую облагается умеренным налогом. Ставки повышаются для Категории B и достигают наивысших диапазонов для не связанных родством наследников в Категории C, где фактические расходы могут быть значительными.
Поскольку планирование наследования через границы может быть сложным, а наследник должен принять наследство и зарегистрировать переход права у нотариуса и в Кадастре, разумно планировать структуру владения с учётом этих последствий. Maris Estates может познакомить с профильными специалистами по наследству и налогам, чтобы ваш греческий актив удерживался и со временем передавался таким образом, который соответствует долгосрочным намерениям вашей семьи.
Оба варианта предлагают привлекательные возможности, и решение сводится к образу жизни, ликвидности и характеру инвестиции. Наиболее устоявшиеся острова, такие как Миконос, Санторини, Парос и часть Киклад, удерживают премиальные цены, высокий международный спрос и устойчивую стоимость, но при этом попадают в самый высокий пороговый диапазон Golden Visa и могут быть связаны с более сезонной доступностью.
Материковое побережье, включая Афинскую Ривьеру, Пелопоннес и Халкидики, предлагает круглогодичную доступность, близость к международным аэропортам и инфраструктуре и, за пределами зон высшего уровня, часто более низкий порог входа для целей резидентства. Эти районы привлекли значительное обновление и могут предложить привлекательную относительную стоимость наряду с хорошими перспективами роста.
Для инвесторов, ориентированных на рост капитала, непреходящие принципы — качество местоположения, лёгкость доступа, дефицит сопоставимой недвижимости и чистота титула. Maris Estates консультирует клиентов как по островам, так и по материку, подбирая вариант под их цели — будь то статусный островной актив или хорошо связанный прибрежный объект с сильными долгосрочными фундаментальными характеристиками.
Golden Visa предоставляет резидентство, а не гражданство. Вид на жительство даёт вам и вашей семье право проживать в Греции и путешествовать в пределах Шенгенской зоны, продлеваемое каждые пять лет до тех пор, пока вы сохраняете квалифицирующую инвестицию, но не предоставляет греческого или европейского паспорта и не влечёт обязательства фактически проживать в стране.
Греческое гражданство — это отдельный и гораздо более длительный путь. Оно, как правило, приобретается через натурализацию после продолжительного периода законного проживания, обычно нескольких лет реального физического присутствия, наряду с интеграционными требованиями, такими как знание греческого языка и культуры. Время, проведённое исключительно в статусе нерезидента — держателя Golden Visa, само по себе не засчитывается в счёт натурализации, поскольку этот путь зависит от реального проживания.
Для большинства международных инвесторов постоянное возобновляемое резидентство через Golden Visa достигает практических целей — мобильности, базы в ЕС и надёжного актива — без тех обязательств, которых требует натурализация. Maris Estates сосредоточена на инвестиционной и резидентской стороне и может направить клиентов к иммиграционным консультантам там, где гражданство является подлинной долгосрочной целью.
Греция является частью Еврозоны, поэтому недвижимость оценивается, облагается налогом и продаётся в евро (EUR). Членство в еврозоне обеспечивает стабильность и устраняет из вашей инвестиции риск девальвации местной валюты, что является важным соображением для международных покупателей, сравнивающих Грецию с рынками, использующими волатильные национальные валюты.
Средства на покупку, как правило, переводятся на греческий банковский счёт на имя покупателя, а затем выплачиваются продавцу в ходе сделки, что также создаёт чистую документальную цепочку, необходимую для нотариального акта, для соблюдения требований по борьбе с отмыванием денег и, где это уместно, для подтверждения инвестиции по Golden Visa. Банки запросят документы об источнике средств, поэтому их следует подготовить заранее.
Поскольку колебания обменного курса между вашей национальной валютой и евро могут существенно повлиять на фактическую стоимость, многие покупатели пользуются услугами специализированного валютного провайдера, чтобы получить конкурентные курсы и в некоторых случаях зафиксировать курс перед завершением сделки. Maris Estates может направить клиентов к надёжным банковским и валютным партнёрам, чтобы финансирование покупки было гладким, соответствующим нормам и экономически эффективным.
Да. Соединённые Штаты не предъявляют требований к гражданству или резидентству для владения недвижимостью. Иностранный гражданин, ни разу не ступавший на территорию страны, может владеть законным правом собственности на дом, кондоминиум или земельный участок точно так же, как гражданин США, и не существует федерального реестра, который ограничивал бы, облагал бы налогом или лимитировал бы владение по признаку национальности. Иностранные покупатели приобрели около 78 100 домов в США на сумму примерно 56 миллиардов долларов за двенадцать месяцев, завершившихся в марте 2025 года, что на 44 процента больше, чем годом ранее, — так что международное владение является одновременно распространённым и хорошо понятным каждому профессионалу в цепочке сделки.
Существует небольшое число узких исключений, о которых стоит знать. Ряд штатов недавно принял законы, ограничивающие покупки вблизи военных баз или сельскохозяйственных земель покупателями из конкретного списка стран, а определённые федеральные правила могут применяться к землям, прилегающим к чувствительным объектам. Эти меры затрагивают ничтожную долю сделок и почти никогда не касаются обычной жилой или инвестиционной недвижимости в тех агломерациях, которые предпочитают международные покупатели. Для подавляющего большинства покупок ваша национальность попросту не является фактором.
Чего покупка не даёт — так это какого-либо иммиграционного статуса. Владение домом в США само по себе не даёт вам визы, права проживать в стране или пути к грин-карте. Это исключительно решение о владении и инвестировании. В Maris Estates мы с самого начала следим за тем, чтобы клиенты понимали это различие, так чтобы стратегия по недвижимости и любая отдельная иммиграционная стратегия планировались независимо и правильно.
Иностранные граждане могут финансировать покупку в США, но обычно не через стандартные агентские кредиты, доступные гражданам. Вместо этого специализированный продукт, известный как ипотека для иностранных граждан (foreign-national mortgage), предлагается портфельными кредиторами, частными банками и некоторыми международными банками. Эти кредиты рассчитаны на покупателей, не имеющих номера социального страхования, кредитной истории в США и получающих доход за рубежом, и они оцениваются исходя из недвижимости и глобального финансового профиля заёмщика, а не из кредитного рейтинга в США.
Определяющая особенность — более крупный первоначальный взнос. Там, где резидент мог бы внести 20 процентов или меньше, настоящему покупателю-нерезиденту следует планировать примерно 30–40 процентов первоначального взноса, при этом точная цифра зависит от кредитора, типа недвижимости, а также страны и профиля покупателя. Держатели грин-карты и покупатели по квалифицирующим рабочим визам иногда могут получить доступ к гораздо более низким первоначальным взносам, а покупатели, использующие ITIN вместо номера социального страхования, могут найти программы, начинающиеся примерно с 15–25 процентов. Обратите внимание, что по состоянию на май 2025 года кредиты, застрахованные FHA, больше не доступны для лиц, не являющихся постоянными резидентами, что подталкивает большинство иностранных покупателей к портфельному и частному банковскому финансированию.
Документация проста, но носит международный характер: действующий паспорт, подтверждение дохода от иностранной работы, бизнеса или инвестиций, банковские выписки за несколько месяцев, доказательства наличия резервов и средства, размещённые на счёте в США или переведённые на него для первоначального взноса и расходов по закрытию сделки. Поскольку ставки и условия сильно различаются между кредиторами, Maris Estates рекомендует получить письменное предварительное одобрение (pre-approval) перед подачей предложений, чтобы и ваш бюджет, и ваша переговорная позиция были определены с уверенностью.
Значительная доля иностранных покупателей платит полностью наличными, и для этого есть веские причины. Предложение с полной оплатой наличными проще, быстрее и привлекательнее для продавцов, поскольку оно устраняет условия о финансировании и риск срыва кредита. На конкурентных рынках чистое предложение с оплатой наличными может выиграть объект у более высокого предложения, зависящего от ипотеки, и оно избавляет от более высоких процентных ставок и более объёмной документации, которые обычно сопутствуют кредитам для иностранных граждан.
Однако финансирование — это не просто способ купить то, что иначе вам не по карману. Использование ипотеки позволяет вложить меньше капитала в один актив и сохранить ликвидность для других возможностей, а в некоторых обстоятельствах проценты могут иметь ценность для налогового планирования. Для покупателей, чья национальная валюта сильна по отношению к доллару, или тех, кто предпочитает держать инвестиционный капитал диверсифицированным, а не сконцентрированным, умеренный кредит может быть осознанной стратегией, а не необходимостью.
Правильный ответ зависит от ваших целей, вашей стоимости капитала дома и вашего взгляда на процентные ставки в США и доллар. Maris Estates помогает клиентам смоделировать оба пути бок о бок, взвешивая определённость и скорость наличных против гибкости и эффекта рычага финансирования, так чтобы решение отражало общий инвестиционный план, а не установку по умолчанию.
ITIN, или индивидуальный идентификационный номер налогоплательщика, — это налоговый номер, присваиваемый Налоговым управлением США (IRS) людям, у которых есть налоговые обязательства в США, но которые не имеют права на номер социального страхования. Иностранным владельцам недвижимости он часто необходим, поскольку именно так IRS идентифицирует вас, когда вы подаёте декларации, заявляете льготы по международным соглашениям или возвращаете удержанный с вас налог. ITIN не нужен просто для того, чтобы владеть недвижимостью, но он почти наверняка понадобится, как только вы начнёте взаимодействовать с налоговой системой США в качестве владельца или продавца.
Заявление подаётся с помощью формы IRS W-7, к которой прилагаются заверенные документы, удостоверяющие личность, например паспорт. Стандартная обработка обычно занимает около семи-одиннадцати недель, поэтому имеет смысл начать заранее. В конкретной ситуации, когда иностранный владелец продаёт объект и стремится уменьшить удержание налога, форму W-7 можно подать вместе с соответствующими формами по удержанию, что может значительно сократить обработку. Многие покупатели получают номер задолго до какой-либо продажи именно для того, чтобы избежать задержек в дальнейшем.
Поскольку ITIN затрагивает финансирование, подачу налоговых деклараций и последующую перепродажу вашей недвижимости, Maris Estates координирует работу с квалифицированным бухгалтером по трансграничным вопросам, чтобы оформить заявление правильно с первого раза. Отклонённый или задержанный ITIN может задержать закрытие сделки или заблокировать выручку от продажи, поэтому отношение к нему как к раннему, осознанному шагу, а не как к формальности в последнюю минуту, защищает и ваш график, и ваши средства.
FIRPTA — Закон о налогообложении иностранных инвестиций в недвижимость (Foreign Investment in Real Property Tax Act) — это механизм, который США используют для того, чтобы иностранные продавцы уплачивали любой налог, причитающийся с прибыли от продажи недвижимости в США. Когда иностранное лицо продаёт, покупатель по закону обязан удержать процент от валовой цены продажи и перечислить его в IRS, как правило, в течение 20 дней после закрытия сделки. На практике титульная или эскроу-компания занимается этим при закрытии сделки, так что покупатель выполняет обязательство автоматически.
Стандартная ставка удержания составляет 15 процентов от общей реализованной суммы. Существуют два сниженных уровня, когда покупатель намерен использовать объект в качестве жилья: ставка снижается до 10 процентов, когда цена продажи находится в диапазоне от 300 001 до 1 000 000 долларов, и до нуля, когда цена составляет 300 000 долларов или меньше. С цен выше одного миллиона долларов удерживается полные 15 процентов. Важно понимать, что это удержание с цены продажи, а не окончательный налоговый счёт.
Поскольку удержание рассчитывается от валовой выручки, а не от фактической прибыли, оно очень часто превышает реально причитающийся налог. Иностранный продавец возвращает разницу, подавая налоговую декларацию в США, или может заранее подать заявление на сертификат об удержании по форме 8288-B, чтобы IRS утвердило сниженную сумму до закрытия сделки, — в этом случае излишек удерживается на эскроу-счёте до ответа IRS. Maris Estates планирует FIRPTA с того момента, как клиент задумывается о продаже, координируя подачу заявления на сертификат и оформление ITIN, чтобы как можно меньше капитала было без необходимости заморожено.
Налог на недвижимость в Соединённых Штатах взимается на местном уровне — округами, городами и школьными округами — и начисляется ежегодно исходя из оценочной стоимости вашей недвижимости. Единой общенациональной ставки не существует. Вместо этого фактические ставки колоссально различаются от места к месту, варьируясь от значительно менее 1 процента стоимости в год в некоторых штатах с низкими налогами до значительно более 2 процентов в других, так что одинаковая цена покупки может нести совершенно разные ежегодные расходы на содержание в зависимости от того, где расположен объект.
Штаты без подоходного налога штата, такие как Флорида и Техас, часто восполняют доходы за счёт более высоких налогов на недвижимость, тогда как другие штаты балансируют эти два налога иначе. Налог периодически переоценивается и может расти по мере роста местной стоимости, поэтому сумма, которую вы платите в первый год, не фиксируется на весь срок владения. Некоторые юрисдикции предлагают ограничения или льготы для основного жилья (homestead), хотя такие льготы обычно привязаны к основному месту жительства и могут не применяться ко второму дому или инвестиционной недвижимости иностранного владельца.
Поскольку налог на недвижимость — это периодический расход, существенно влияющий на чистую доходность, Maris Estates всегда предоставляет клиентам конкретную ежегодную цифру для данного объекта и округа, а не общенациональное среднее. Понимание истинной стоимости содержания заранее, наряду со страховкой и любыми взносами ассоциации, гарантирует, что инвестиционный расчёт строится на реальных цифрах, а не на грубой оценке.
Расходы по закрытию сделки (closing costs) — это совокупность сборов и платежей, подлежащих оплате в момент перехода права собственности, сверх самой цены покупки. Обычно они включают титульное страхование, эскроу- или расчётные сборы, регистрационные сборы, налоги на передачу собственности в некоторых юрисдикциях, гонорары адвоката там, где привлекается юрист, а также, если вы финансируете покупку, связанные с кредитором сборы, такие как оценка и оформление кредита. Международным покупателям, как правило, следует заложить дополнительно 2–5 процентов от цены покупки на их покрытие.
Точная итоговая сумма существенно различается в зависимости от штата и от того, платите ли вы наличными или занимаете. Некоторые штаты взимают значительные налоги на передачу собственности или документарные сборы; другие — нет. Покупатели за наличные избегают всех связанных с кредитором расходов, что может заметно снизить сумму. То, кто по обычаю платит какой сбор — покупатель или продавец, — также различается по регионам и часто является предметом, который можно согласовать в договоре купли-продажи.
Maris Estates предоставляет клиентам детализированную оценку расходов по закрытию сделки на раннем этапе процесса, задолго до даты закрытия, чтобы не было сюрпризов, когда придёт итоговый расчётный документ. Знание полной стоимости приобретения — цены покупки плюс расходов по закрытию — позволяет вам точно сравнивать объекты и планировать валютные переводы с нужной суммой на руках.
Титульное страхование и эскроу — две опоры американской системы закрытия сделок, которые дают иностранным покупателям значительную защиту. Эскроу означает нейтральную третью сторону, как правило титульную или расчётную компанию, которая удерживает средства и документы в ходе сделки и передаёт их только тогда, когда выполнено каждое условие договора. Это означает, что ваши деньги никогда не передаются продавцу напрямую на доверии; они переходят только тогда, когда сделка проверена и завершена.
Титульное страхование защищает само ваше право собственности. Перед закрытием сделки титульная компания исследует историю объекта, чтобы подтвердить, что продавец действительно им владеет и что нет нераскрытых залогов, неуплаченных налогов или конкурирующих претензий. Страховой полис затем финансово защищает вас, если дефект в этой истории всплывёт позднее. Разовая премия, уплаченная при закрытии сделки, покрывает вас на всё время, пока вы владеете недвижимостью, что особенно обнадёживает покупателя, который физически не присутствует, чтобы изучить местную историю объекта.
Для международных клиентов эта система — одна из причин, по которым недвижимость в США считается надёжным местом для хранения капитала. Maris Estates работает только с надёжными титульными и эскроу-компаниями и внимательно изучает титульное обязательство от вашего имени, так чтобы недвижимость, за которую вы платите, была действительно, чисто и навсегда вашей.
Многие иностранные покупатели владеют недвижимостью в США через компанию с ограниченной ответственностью (LLC), а не на своё личное имя, и на то есть несколько причин, по которым это может иметь смысл. LLC создаёт слой разделения ответственности между активом и вашим личным состоянием, обеспечивает определённую степень конфиденциальности, поскольку имя индивидуального владельца не обязательно должно фигурировать в публичном акте, и может упростить то, как недвижимость передаётся или в конечном итоге переходит к наследникам. Для покупателей, приобретающих более одного объекта, структура LLC также помогает упорядочить активы.
Структура владения также сильно взаимодействует с налоговой нагрузкой в США, особенно с налогом на наследство. В зависимости от того, как выстроена структура — удерживается ли недвижимость напрямую, через американскую LLC или через иностранную корпорацию либо блокирующую компанию (blocker entity), — нагрузка по налогу на наследство, налогу на прирост капитала и обязательства по отчётности могут существенно различаться. Единой структуры, которая была бы наилучшей для всех, не существует; правильный выбор зависит от вашей страны проживания, применимости налогового соглашения, стоимости актива и ваших долгосрочных намерений.
Поскольку эти решения трудно пересмотреть после завершения покупки, Maris Estates координирует работу с трансграничными налоговыми и юридическими консультантами, чтобы определить структуру владения до того, как вы заключите договор. Правильное решение с самого начала может защитить и актив, и следующее поколение, тогда как реструктуризация впоследствии может обойтись дорого и иногда влечёт налог.
Нет. Это одно из самых распространённых и самых важных заблуждений среди международных покупателей. Покупка недвижимости в Соединённых Штатах по любой цене не предоставляет вам визу, право проживать в стране, разрешение на работу или путь к грин-карте. Владение и иммиграция регулируются совершенно разными системами, и США не предлагают программу получения резидентства через покупку недвижимости, как это делают некоторые другие страны.
Как иностранный владелец вы, как правило, можете посещать свою недвижимость в рамках той визы или безвизового соглашения, которое уже применяется к вашей национальности, на тех же условиях, что и любой другой посетитель, и эти условия ограничивают срок вашего пребывания. Владение домом не продлевает этот разрешённый срок и никак не меняет ваш статус. Если проживание в США является частью вашего плана, это необходимо реализовывать через надлежащий иммиграционный маршрут.
Существует одна программа, в которой крупная инвестиция может привести к резидентству, — программа иммигрантов-инвесторов EB-5, но это программа инвестиций и создания рабочих мест, а не покупки недвижимости, и у неё свои строгие требования и пороговые значения. Её никогда не следует путать с простой покупкой дома. Maris Estates держит стратегию по недвижимости и любую иммиграционную стратегию чётко раздельно и направляет клиентов к квалифицированным иммиграционным консультантам там, где резидентство является подлинной целью.
Процесс покупки в США чётко определён и проходит через предсказуемые этапы. Он начинается с определения ваших целей и бюджета и, если вы финансируете покупку, получения письменного предварительного одобрения ипотеки. Затем ваш консультант находит и показывает подходящие объекты, вы делаете письменное предложение, и как только покупатель и продавец согласуют цену и условия, вы заключаете обязывающий договор купли-продажи, сопровождаемый задатком (earnest money), удерживаемым на эскроу-счёте.
После подписания договора наступает период комплексной проверки. В течение этого времени вы проводите техническую инспекцию дома, кредитор заказывает оценку, если вы занимаете средства, а титульная компания исследует и страхует титул. Оговорки (contingencies) в договоре позволяют вам пересмотреть условия или выйти из сделки, если инспекция, оценка или проверка титула выявят проблемы. Как только эти этапы пройдены, сделка переходит к закрытию, где обмениваются средства и подписанные документы, а право собственности юридически переходит к вам.
Покупка за наличные может закрыться всего за две-три недели, тогда как финансируемая покупка чаще занимает около 30–45 дней от принятого предложения до закрытия, что во многом определяется графиком кредитора. Организованность в отношении средств, документов и любого ITIN заранее позволяет держать процесс в движении. Maris Estates управляет этим графиком от начала до конца и для клиентов за рубежом организует удалённое подписание, так чтобы расстояние никогда не становилось препятствием.
Комиссии по недвижимости в США существенно изменились после общенационального судебного урегулирования с участием Национальной ассоциации риелторов (NAR), при этом новые правила практики вступили в силу 17 августа 2024 года. Исторически продавец обычно платил общую комиссию, которая делилась между агентом продавца и агентом покупателя, а вознаграждение агента покупателя рекламировалось в общей базе объявлений. По новым правилам предложения о вознаграждении агента покупателя больше не могут публиковаться в Multiple Listing Service (MLS), и больше нельзя исходить из того, что продавец автоматически покроет расходы на агента покупателя.
Теперь есть и второе, не менее важное изменение, направленное на покупателей. Перед просмотром жилья покупатель, работающий с агентом, должен подписать письменное соглашение о представительстве покупателя (buyer-representation agreement), в котором точно прописано, как этому агенту будет выплачено вознаграждение, и ясно указано, что комиссии полностью подлежат согласованию и не установлены законом. На практике вознаграждение агента покупателя теперь открыто согласовывается, оно может оплачиваться продавцом, покупателем или делиться между ними, и оно устанавливается явно, а не подразумевается. Ранние рыночные данные показали, что типичные комиссии агентов покупателя в результате начали снижаться.
Для международных клиентов это просто означает больше прозрачности, и это делает надёжное представительство более ценным, а не менее. Maris Estates заранее объясняет условия вознаграждения в письменном виде, согласовывает их как часть общей сделки и следит за тем, чтобы иностранный покупатель никогда не был застигнут врасплох каким-либо сбором. Ясные, согласованные условия защищают вас и делают вашу общую стоимость приобретения полностью предсказуемой.
Задаток (earnest money) — это депозит доброй воли, который покупатель вносит вскоре после принятия предложения, сигнализируя, что намерение приобрести объект серьёзно. Обычно он составляет 1–3 процента от цены покупки, хотя на конкурентных рынках может быть выше, и он не выплачивается продавцу напрямую. Вместо этого он удерживается нейтральной эскроу- или титульной компанией и затем засчитывается в счёт вашего первоначального взноса и расходов по закрытию сделки при закрытии.
Подлежит ли он возврату, зависит от оговорок (contingencies), прописанных в вашем договоре. Стандартные договоры включают периоды на инспекцию, оценку и финансирование, в течение которых вы можете выйти из сделки и вернуть свой депозит, если возникает реальная проблема или не выполняется условие. Если же вы просто передумаете после истечения этих сроков по оговоркам, вы, как правило, теряете задаток в пользу продавца в качестве компенсации за то, что объект был снят с продажи.
Практический вывод в том, что оговорки — это ваша защита, и сроки внутри них имеют значение. Maris Estates структурирует предложения так, чтобы у иностранного покупателя были надлежащие, чётко сформулированные оговорки и понимание каждого срока, гарантируя, что ваш депозит остаётся защищённым, при этом сохраняя ваше предложение конкурентоспособным в глазах продавца.
Инспекция дома — это детальное обследование физического состояния объекта, проводимое лицензированным инспектором, обычно в течение периода комплексной проверки после принятия вашего предложения. Она охватывает конструкцию, крышу, фундамент, электрические и сантехнические системы, отопление и охлаждение и другие компоненты и завершается письменным отчётом. Хотя инспекция юридически не обязательна, она настоятельно рекомендуется и особенно ценна для зарубежного покупателя, который не может лично осмотреть объект. Её результаты могут стать основанием для пересмотра цены, требования устранить недостатки или выхода из сделки по оговорке об инспекции.
Оценка (appraisal) отличается по назначению. Это независимая оценка стоимости объекта, заказываемая кредитором, когда вы финансируете покупку, чтобы подтвердить, что жильё стоит по меньшей мере той суммы, которую вы согласились заплатить. Она защищает кредитора, а тем самым и вас, от переплаты относительно рынка. Если оценка оказывается ниже договорной цены, это может открыть возможность пересмотра условий или, по оговорке об оценке, позволить вам отступить. Покупатели за наличные не обязаны заказывать оценку, но многие всё же заказывают её для собственного спокойствия.
Вместе инспекция и оценка — это то, как удалённый покупатель получает объективное профессиональное подтверждение как состояния, так и стоимости актива, который он, возможно, покупает не видя лично. Maris Estates организует надёжных инспекторов и оценщиков, изучает отчёты от вашего имени и переводит выводы в понятные рекомендации, чтобы вы могли принять решение, обладая полной информацией.
Когда иностранный владелец продаёт недвижимость в США с прибылью, эта прибыль облагается налогом на прирост капитала в США. Если вы владели объектом более одного года, прибыль считается долгосрочной и облагается по более благоприятным долгосрочным федеральным ставкам; недвижимость, находившаяся во владении год или менее, облагается по более высоким краткосрочным ставкам. Налогооблагаемая прибыль — это цена продажи за вычетом вашей первоначальной цены покупки и за вычетом квалифицирующих расходов и капитальных улучшений, поэтому хорошее ведение учёта напрямую уменьшает причитающийся с вас налог.
Именно здесь связаны FIRPTA и налог на прирост капитала. Сумма, удержанная по FIRPTA при закрытии сделки, не является окончательным налогом; это предоплата в счёт фактического обязательства по налогу на прирост капитала. После продажи вы подаёте налоговую декларацию в США, которая рассчитывает реальный налог на вашу чистую прибыль, и поскольку удержание основано на валовой выручке, оно часто превышает то, что реально причитается, порождая возврат. Может также применяться налог на уровне штата в зависимости от того, где расположен объект.
Поскольку взаимодействие удержания, федерального налога на прирост капитала, любого налога штата и возможных льгот по налоговым соглашениям может быть непростым, Maris Estates координирует работу с трансграничными налоговыми консультантами задолго до продажи. Планирование срока владения, документирование первоначальной стоимости и улучшений и, где это уместно, получение сертификата об удержании — всё это работает вместе, чтобы оставить больше вашего прироста в ваших руках.
Это один из наиболее упускаемых из виду рисков для международных покупателей, и он может быть значительным. Недвижимость, расположенная в США, однозначно является активом, находящимся в США, а это означает, что она подпадает под систему налога на наследство США независимо от того, где владелец проживает или гражданином какой страны является. Если иностранный владелец умирает, владея недвижимостью напрямую, его наследственная масса может столкнуться с налогом на наследство США на её стоимость.
Нагрузка ощутима, поскольку иностранцы-нерезиденты получают освобождение от налога на наследство всего в 60 000 долларов, что резко контрастирует с многомиллионным освобождением, доступным гражданам и налоговым резидентам США. Стоимость сверх этого порога может облагаться по ставкам, доходящим до 40 процентов, и наследственная масса может быть обязана подать налоговую декларацию по наследству в США, форму 706-NA. Для объекта стоимостью в несколько сотен тысяч долларов и более потенциальное обязательство далеко не пустячно.
Некоторое смягчение существует. Ограниченное число стран имеет с США налоговые соглашения по наследству, которые могут увеличить доступное освобождение, хотя большинство национальностей не охвачены, а определённые структуры владения могут полностью изменить нагрузку. Именно поэтому структуру владения следует определять до покупки. Maris Estates поднимает вопрос налога на наследство в самом начале и работает с трансграничными консультантами, чтобы простая покупка недвижимости незаметно не превратилась в тяжёлое бремя для ваших наследников.
Многие кондоминиумы, таунхаусы и спланированные сообщества в США управляются ассоциацией домовладельцев, обычно называемой HOA. Если ваша недвижимость входит в такую ассоциацию, вы платите периодический взнос, ежемесячный или ежеквартальный, который финансирует общие услуги и удобства, такие как обслуживание здания, озеленение, охрана, бассейны, лифты, страхование мест общего пользования и резервы на крупные будущие ремонты. Эти взносы — реальный и постоянный расход владения, и они сильно варьируются, от скромных сумм до существенных в зданиях с богатым набором удобств.
Помимо взносов, HOA также устанавливает правила, которым владельцы должны следовать, охватывающие такие вопросы, как внешний вид, ремонт, использование мест общего пользования и поведение в сообществе. Ассоциации иногда взимают специальные сборы (special assessments) — разовые платежи для покрытия крупных непредвиденных расходов, например ремонта крыши или конструкции, — которые могут быть значительными и о которых следует узнать до покупки. Изучение финансового здоровья ассоциации, её резервов и недавней истории специальных сборов — обязательная часть комплексной проверки.
Для международного покупателя взносы HOA напрямую влияют на чистую экономику владения недвижимостью и её привлекательность при последующей перепродаже, поскольку покупатели внимательно изучают взносы и финансовое состояние ассоциации. Maris Estates изучает документы, бюджет и правила HOA в ходе комплексной проверки и учитывает взносы в инвестиционной картине, чтобы вы знали полную стоимость содержания и любые ограничения до того, как возьмёте обязательства.
Да. Покупка полностью из-за рубежа — хорошо отлаженная практика, и значительная доля международных покупок совершается покупателями, которые физически не присутствуют при закрытии сделки. Инфраструктура сделок в США — эскроу, титульные компании и возможности удалённого нотариального заверения — построена так, чтобы обеспечивать подписание из другой страны, поэтому вы можете завершить покупку, не бронируя авиабилет на сам день закрытия.
На практике документы могут быть отправлены вам электронно или курьером, а подписи оформляются либо перед местным нотариусом за рубежом, либо в консульстве США, либо через удалённое онлайн-нотариальное заверение там, где это позволяют стороны и правила. Средства переводятся на эскроу-счёт, а не обмениваются лично, и титульная компания координирует всю механику, так чтобы всё сошлось в дату закрытия ровно так же, как для местного покупателя. Там, где это упрощает дело, может быть также оформлена доверенность.
Ключ к беспроблемному дистанционному закрытию — подготовка: наличие вашего ITIN, банковских реквизитов, валютных переводов и документов, удостоверяющих личность, заранее, чтобы ничто не застопорилось в последний момент. Maris Estates управляет логистикой удалённого закрытия от начала до конца, координируя титульную компанию, нотариальное заверение и инструкции по переводу средств, так чтобы расстояние было деталью, а не барьером для владения недвижимостью в США.
Поскольку покупка в США расчитывается в долларах, перемещение ваших денег в страну и их конвертация в нужный момент — значимая часть сделки. Средства переводятся международным банковским переводом на эскроу-счёт, и покупателям обычно нужен банковский счёт в США для хранения первоначального взноса, средств на закрытие сделки, а позднее и текущих расходов на владение. Открытие этого счёта и понимание процесса банковских переводов вашего банка заранее предотвращают задержки, когда наступает срок внесения депозита или платежа при закрытии.
Валютные колебания могут существенно изменить реальную стоимость вашей покупки. Между днём, когда вы согласовали цену, и днём закрытия сделки колебания обменного курса могут прибавить или убавить заметную сумму от того, что вы фактически платите в своей национальной валюте. Специализированные валютные провайдеры часто предлагают лучшие курсы и более низкие комиссии, чем обычный розничный банк, а такие инструменты, как форвардные контракты, позволяют зафиксировать курс заранее, чтобы устранить неопределённость по крупной сумме.
Выбор момента конвертации и правильного провайдера — решения, к которым стоит отнестись серьёзно при покупке такого масштаба. Maris Estates помогает клиентам планировать валютную сторону наряду со стороной недвижимости, координируя работу с надёжными валютными специалистами и согласовывая переводы с графиком закрытия сделки, так чтобы колебания обменного курса и лишние комиссии не подрывали стоимость вашей инвестиции.
Международные покупатели сосредоточены преимущественно в нескольких штатах: Флорида, Калифорния и Техас вместе составляют более половины всех иностранных покупок по последним данным. Флорида — явный лидер, привлекающий покупателей со всей Латинской Америки, из Канады и Европы благодаря образу жизни, отсутствию подоходного налога штата и крупным, хорошо сложившимся международным сообществам. Калифорния занимает второе место, во многом благодаря сильному спросу со стороны азиатских покупателей, тогда как Техас в значительной степени привлекает покупателей из Мексики и Индии.
Помимо большой тройки, Нью-Йорк и Аризона — неизменные фавориты, каждый из которых привлекает свою особую смесь национальностей. Ведущие страны происхождения покупателей в США — Китай, Канада, Мексика, Индия и Великобритания, и каждая из них, как правило, концентрируется в определённых регионах и агломерациях, которые соответствуют их предпочтениям в образе жизни, деловым связям и уже сложившимся сообществам. Эти закономерности делают определённые рынки особенно ликвидными и привычными для иностранных владельцев при перепродаже.
Однако наилучший рынок для вас зависит от ваших собственных целей — приоритезируете ли вы рост капитала, базу для образа жизни, валютную и налоговую эффективность или долгосрочное сохранение состояния. Популярность сигнализирует о ликвидности и глубоком пуле будущих покупателей, что важно для перепродажи, но она не означает автоматически ценность. Maris Estates консультирует клиентов о том, где именно их конкретные цели совпадают с динамикой местного рынка, а не просто следует за толпой.
Для международных инвесторов основа дохода от недвижимости в США — это рост капитала, увеличение стоимости объекта со временем, реализуемое при продаже. США исторически считаются стабильным, прозрачным и ликвидным рынком для хранения реальных активов, подкреплённым надёжной правовой защитой права собственности, надёжным титульным страхованием и глубокими пулами покупателей на основных рынках. Для многих иностранных инвесторов недвижимость в США служит одновременно активом роста и способом хранить состояние в долларах.
Выбор правильного рынка и правильного объекта — вот что определяет рост стоимости. Местоположение, траектория местной экономики, ограничения предложения и глубина будущего спроса покупателей — всё это формирует то, насколько объект вырастет в цене за период владения, а удачная покупка — по правильной цене в правильном районе — это то, где создаётся значительная часть итогового дохода. Популярные международные рынки также обычно предлагают более высокую ликвидность при перепродаже, а значит, вы сможете выйти легче и к более широкой аудитории, когда придёт время.
Чтобы хорошо реализовать этот доход, необходимо планировать выход так же тщательно, как и вход, учитывая удержание по FIRPTA, налог на прирост капитала и любой налог штата, а также вдумчиво выбирая время продажи и конвертации валюты. Maris Estates подходит к каждой покупке с прицелом на будущую перепродажу, консультируя по рынкам и активам, позиционированным для роста стоимости, и структурируя владение так, чтобы как можно большая часть вашего прироста сохранялась при продаже.
Обмен подобным имуществом по разделу 1031 (1031 like-kind exchange) — это положение налогового кодекса США, которое позволяет владельцу инвестиционной недвижимости отложить налог на прирост капитала, обычно причитающийся при продаже, при условии, что выручка реинвестируется в другую квалифицирующую инвестиционную недвижимость в США в строгие сроки. Вместо уплаты налога на прибыль в момент продажи налог откладывается и фактически переносится в замещающий объект, что может позволить инвестору перераспределить или улучшить свои активы без немедленных налоговых затрат.
Иностранные владельцы могут использовать обмен по разделу 1031, но правила технические и не прощают ошибок. Существуют жёсткие сроки для выбора и закрытия сделки по замещающему объекту, средства должны обрабатываться квалифицированным посредником, а не проходить через руки продавца, и обмен должен удовлетворять конкретным требованиям, чтобы квалифицироваться. Что важно для иностранных продавцов, взаимодействие между обменом по разделу 1031 и удержанием по FIRPTA требует тщательной заблаговременной координации, поскольку механика удержания не исчезает просто потому, что запланирован обмен.
Обмен по разделу 1031 — это инструмент для отсрочки налога при сохранении вложений в недвижимость США, и подходит ли он, полностью зависит от ваших обстоятельств и долгосрочных намерений. Maris Estates отмечает эту возможность там, где она уместна, и работает вместе с квалифицированными налоговыми консультантами и посредниками, чтобы структурировать её правильно, так чтобы неверно рассчитанный по времени шаг не лишил вас той отсрочки, на которую вы рассчитывали.